住宅購入時に火災保険は本当に必要?住宅ローンとの深い関係と千葉県北総地域の災害リスクからプロが徹底解説!

\お気軽にご相談ください!/
「住宅を購入するとき、火災保険って絶対に入らなきゃいけないの?」 「住宅ローンを組むなら火災保険の加入は義務?」 「成田や八街、富里あたりだとどんな保障内容を選べば安心?」
はじめまして!センチュリー21 ハウスコミット店長の多賀直人(たが なおと)です。
これまで富里市、酒々井町、八街市、成田市などの千葉県北総エリアを中心に、数多くのご家族のマイホーム購入、任意売却、相続相談などを手掛けてまいりました。
今回は、不動産購入における「住宅購入時の火災保険の必要性と住宅ローンとの切っても切れない関係」について、当社の過去の成約データや地域の実際の災害事例を交えながら、分かりやすく解説します!
マイホーム探しを進める中で、資金計画や契約手続きが大詰めを迎えると、必ず浮上するのが「火災保険」の疑問です。物件の購入費用や諸費用、引っ越し代などで出費が重なる時期だからこそ、「火災保険って本当に必要なの?少しでも削れないか…」と考えてしまうのも無理はありません。今回は火災保険の必要性についてブログにまとめました。
1.結論:住宅購入時に火災保険は「実質必須」!その明確な2つの理由
いきなり結論からお伝えします。
マイホーム購入において、火災保険への加入は「実質的に絶対必要(必須)」です。
その理由は大きく分けて次の2点に集約されます。
住宅ローンを組む場合、金融機関から火災保険への加入が義務付けられる(ほぼ100%)
日本の法律(失火責任法)では、隣家からのもらい火で自宅が全焼しても、相手に損害賠償を請求できない
「火災保険」という名前から「火事のときだけ補償される保険」と思われがちですが、実際には台風・豪雨による「水災」、強風による「風災」、冬場の「雪災・凍結被害」、盗難、破損・汚損まで、住まいのあらゆるトラブルをカバーする「総合住まいの保険」です。
特に、私たちが拠点を置く千葉県北総地域(富里市・酒々井町・八街市・成田市)は、近年の大型台風の通り道になることが多く、激しい風水害や冬季の冷え込みによる被害が頻発しています。大切な資産であるマイホームとご家族の生活を守るために、火災保険は決して欠かすことのできない「安全装置」なのです。
2.火災保険の必要性〜なぜ「自分は大丈夫」が通用しないのか〜
マイホームを購入した方の多くが「新しい家だから火事は起きないだろう」「火の元には十分気をつけているから大丈夫」とおっしゃいます。しかし、火災保険の真の必要性は、ご自身の注意だけでは防ぎきれないリスクにあります。
マイホームを購入した方の多くが「新しい家だから火事は起きないだろう」「火の元には十分気をつけているから大丈夫」とおっしゃいます。しかし、火災保険の真の必要性は、ご自身の注意だけでは防ぎきれないリスクにあります。
(1)「失火責任法」という日本の法律の大きな落とし穴
日本の「失火責任法(明治32年法律第39号)」では、「重大な過失」がない限り、火元となった人物に対して損害賠償請求ができないと定められています。
つまり、もし隣の家から火が出て、ご自身が大切に購入した新築マイホームに燃え移り全焼してしまったとしても、隣人に建て替え費用や修理費用を請求することは原則できません。自分の家は、自分自身が加入している火災保険で建て直すしかないのです。
日本の「失火責任法(明治32年法律第39号)」では、「重大な過失」がない限り、火元となった人物に対して損害賠償請求ができないと定められています。
つまり、もし隣の家から火が出て、ご自身が大切に購入した新築マイホームに燃え移り全焼してしまったとしても、隣人に建て替え費用や修理費用を請求することは原則できません。自分の家は、自分自身が加入している火災保険で建て直すしかないのです。
(2)建築資材の高騰とリフォーム費用の増大
近年、世界的な木材価格の高騰(ウッドショック)やインフレ、人件費の上昇に伴い、再建築価格(家を建て直す費用)や修繕費が著しく上昇しています。万が一の事態が起きた際、自己資金だけで数百万円〜数千万円の修繕費を賄うことは、一般的なご家庭にとって事実上不可能です。
近年、世界的な木材価格の高騰(ウッドショック)やインフレ、人件費の上昇に伴い、再建築価格(家を建て直す費用)や修繕費が著しく上昇しています。万が一の事態が起きた際、自己資金だけで数百万円〜数千万円の修繕費を賄うことは、一般的なご家庭にとって事実上不可能です。
3.そもそも火災保険とは?(建物補償と家財補償の仕組み)
火災保険は、大きく分けると「建物補償」と「家財補償」の2つで構成されています。
【火災保険の全体像】
┌─────────────────────────────────────────┐
│              火災保険(損害保険)          │
├────────────────────┬────────────────────┤
│     ① 建物補償      │     ② 家財補償      │
│ (柱、屋根、壁、設備)  │ (家具、家電、衣類)  │
└────────────────────┴────────────────────┘
火災保険は、大きく分けると「建物補償」と「家財補償」の2つで構成されています。
【火災保険の全体像】
┌─────────────────────────────────────────┐
│ 火災保険(損害保険) │
├────────────────────┬────────────────────┤
│ ① 建物補償 │ ② 家財補償 │
│ (柱、屋根、壁、設備) │ (家具、家電、衣類) │
└────────────────────┴────────────────────┘
① 建物補償
柱、屋根、外壁、床といった建物本体に加え、門・塀・物置、さらには建物に固着しているシステムキッチン、ユニットバス、給湯器などが対象となります。
柱、屋根、外壁、床といった建物本体に加え、門・塀・物置、さらには建物に固着しているシステムキッチン、ユニットバス、給湯器などが対象となります。
② 家財補償
家具、家電製品(テレビ、冷蔵庫、パソコン)、衣類、カーテン、調理器具など、家の中にある「持ち運べる生活用品全般」が対象です。
家具、家電製品(テレビ、冷蔵庫、パソコン)、衣類、カーテン、調理器具など、家の中にある「持ち運べる生活用品全般」が対象です。
火災保険でカバーできる主な補償範囲
保険契約のプランによって異なりますが、一般的な火災保険は火事以外にも以下の被害を網羅しています。
火災・落雷・破裂・爆発:コンロからの火災、落ち雷による家電の故障など
風災・雹(ひょう)災・雪災:台風で屋根瓦が飛んだ、カーポートが雪で破損したなど
水災:集中豪雨による床上浸水、土砂崩れなど
水濡れ:2階の配管破裂による1階天井の漏水など
盗難:空き巣に入られて鍵や窓ガラスが壊されたなど
破損・汚損:模様替え中にテレビを倒して壊してしまった、子供が壁に穴をあけたなど
保険契約のプランによって異なりますが、一般的な火災保険は火事以外にも以下の被害を網羅しています。
火災・落雷・破裂・爆発:コンロからの火災、落ち雷による家電の故障など
風災・雹(ひょう)災・雪災:台風で屋根瓦が飛んだ、カーポートが雪で破損したなど
水災:集中豪雨による床上浸水、土砂崩れなど
水濡れ:2階の配管破裂による1階天井の漏水など
盗難:空き巣に入られて鍵や窓ガラスが壊されたなど
破損・汚損:模様替え中にテレビを倒して壊してしまった、子供が壁に穴をあけたなど
4.地域密着事例:台風25号・大型台風で被災された事例(水災・風災)
千葉県北総エリア(富里市・酒々井町・八街市・成田市)において、火災保険の重要性を再認識させられたのが、近年の大型台風や局地的な集中豪雨による被害です。
当社の過去の相談実績や地域データをもとに、具体的な被災事例をご紹介します。
千葉県北総エリア(富里市・酒々井町・八街市・成田市)において、火災保険の重要性を再認識させられたのが、近年の大型台風や局地的な集中豪雨による被害です。
当社の過去の相談実績や地域データをもとに、具体的な被災事例をご紹介します。
【事例1:富里市・八街市境界エリアでの床上浸水被害(水災)】
物件タイプ:築5年の戸建て住宅
被害状況:秋口の大型台風(過去の台風25号等と同等の超大型台風)に伴う記録的大雨により、近くの小河川・道路が氾濫。床上40cmまで浸水し、1階のフローリング張替え、壁紙張り替え、システムキッチンの交換を余儀なくされた。
復旧費用:約480万円
火災保険の適用:水災補償を付帯していたため、保険金が支払われ、自己資金の持ち出しを最小限に抑えて復旧完了。
富里市や八街市は内陸部に位置しますが、高低差がある土地や谷津田(やつだ)周辺、排水溝の処理能力を超えるゲリラ豪雨の際には、局所的な冠水・浸水リスクが発生します。「海や大きな川が近くにないから水災補償はいらない」と判断するのは非常に危険です。
【事例2:成田市・酒々井町での強風による屋根飛散と雨漏り(風災)】
物件タイプ:中古一戸建て
被害状況:最大瞬間風速40m/sを超える強風により、屋根の棟板金(むなばんきん)が飛散。そこから雨水が侵入し、2階天井とクロスが著しく損傷。
復旧費用:約120万円
火災保険の適用:風災補償により全額カバー。
北総台地は遮るものが少なく、台風通過時には強い風が吹き荒れます。風災補償は、戸建て住宅を購入する上で必須の補償と言えます。
物件タイプ:中古一戸建て
被害状況:最大瞬間風速40m/sを超える強風により、屋根の棟板金(むなばんきん)が飛散。そこから雨水が侵入し、2階天井とクロスが著しく損傷。
復旧費用:約120万円
火災保険の適用:風災補償により全額カバー。
北総台地は遮るものが少なく、台風通過時には強い風が吹き荒れます。風災補償は、戸建て住宅を購入する上で必須の補償と言えます。
5.冬季の凍結による給湯器の破裂・配管トラブル
「千葉県は温暖だから雪や凍結の心配はない」と思っていませんか?実はこれも大きな誤解です。
成田市、富里市、八街市、酒々井町などの北総地域は、冬場の早朝に氷点下4℃〜5℃以下まで下がり込むことが珍しくありません(放射冷却現象)。
「千葉県は温暖だから雪や凍結の心配はない」と思っていませんか?実はこれも大きな誤解です。
成田市、富里市、八街市、酒々井町などの北総地域は、冬場の早朝に氷点下4℃〜5℃以下まで下がり込むことが珍しくありません(放射冷却現象)。
実際によくあるトラブル:寒波による給湯器・配管の破裂
発生時期:1月〜2月の厳冬期
被害内容:夜間の急激な冷え込みにより、屋外に設置された給湯器内部の配管や露出している水道管が凍結して破裂。破裂した箇所から水が噴き出し、敷地内や建物の基礎周辺が水浸しになった。
修繕費用:給湯器本体の交換+配管修理で約25万円〜40万円
このような「寒冷による配管の凍結破裂」も、火災保険の「水濡れ」や「破損」またはオプションの特約によって補償対象となるケースが多々あります(※経年劣化による故障は除外されます)。
マイホーム購入後、特に新築・中古問わず冬を迎える際は、給湯器の水抜きや保温対策と合わせて、火災保険の補償内容をしっかり確認しておくことが大切です。
発生時期:1月〜2月の厳冬期
被害内容:夜間の急激な冷え込みにより、屋外に設置された給湯器内部の配管や露出している水道管が凍結して破裂。破裂した箇所から水が噴き出し、敷地内や建物の基礎周辺が水浸しになった。
修繕費用:給湯器本体の交換+配管修理で約25万円〜40万円
このような「寒冷による配管の凍結破裂」も、火災保険の「水濡れ」や「破損」またはオプションの特約によって補償対象となるケースが多々あります(※経年劣化による故障は除外されます)。
マイホーム購入後、特に新築・中古問わず冬を迎える際は、給湯器の水抜きや保温対策と合わせて、火災保険の補償内容をしっかり確認しておくことが大切です。
6.住宅ローン利用の場合と火災保険の深い関係
住宅ローンを利用してマイホームを購入する場合、火災保険への加入はほぼ100%「金融機関からの必須条件」となります。
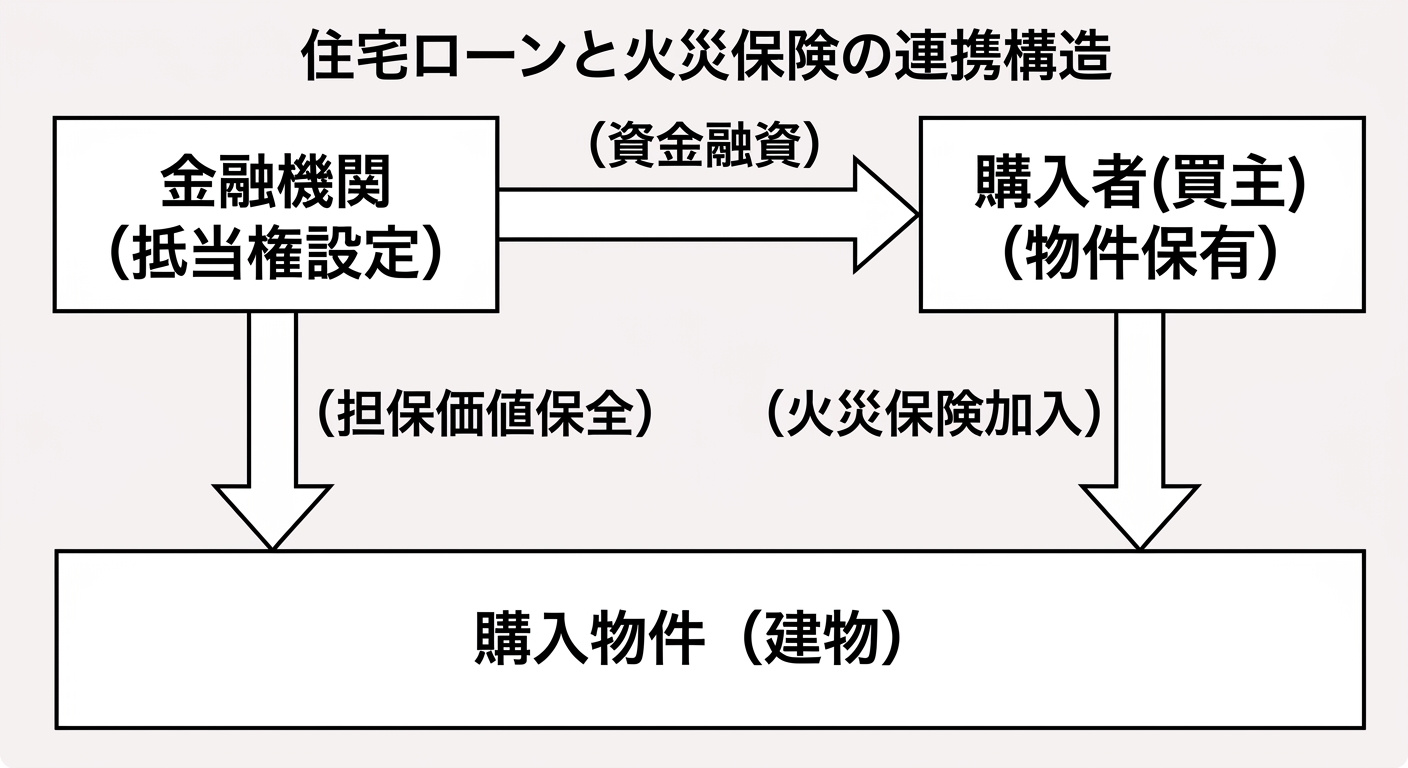
住宅ローンを利用してマイホームを購入する場合、火災保険への加入はほぼ100%「金融機関からの必須条件」となります。
なぜ金融機関は火災保険加入を絶対条件にするのか?
銀行や住宅金融支援機構(フラット35など)は、購入する不動産(建物・土地)に「抵当権」を設定して融資を行います。
もし、住宅ローンを組んだ直後に火災や台風で建物が全焼・全壊してしまったらどうなるでしょう?
買主様は「家を失った状態」で、残りの住宅ローン(数千万円)を返済し続けなければなりません。さらに、新しい住まいを借りる家賃や、建て直しの二重ローンが発生し、返済不能(デフォルト)に陥るリスクが跳ね上がります。
金融機関としては、担保である建物の価値を守り、買主様の返済能力を維持するために、「お引渡し日から返済期間満了まで、建物に見合った火災保険に加入し続けること」を融資の条件に掲げているのです。
銀行や住宅金融支援機構(フラット35など)は、購入する不動産(建物・土地)に「抵当権」を設定して融資を行います。
もし、住宅ローンを組んだ直後に火災や台風で建物が全焼・全壊してしまったらどうなるでしょう? 買主様は「家を失った状態」で、残りの住宅ローン(数千万円)を返済し続けなければなりません。さらに、新しい住まいを借りる家賃や、建て直しの二重ローンが発生し、返済不能(デフォルト)に陥るリスクが跳ね上がります。
金融機関としては、担保である建物の価値を守り、買主様の返済能力を維持するために、「お引渡し日から返済期間満了まで、建物に見合った火災保険に加入し続けること」を融資の条件に掲げているのです。
過去にあった「質権設定(しつけんせってい)」と現在のトレンド
昔(2005年頃まで)は、金融機関が火災保険の保険金請求権に「質権設定」を行い、万が一の事故の際は保険金を優先的にローンの返済に充てる手続きが一般的でした。
現在は質権設定を行わない金融機関が増えていますが、その分、保険加入の証明書(保険証券の写しや加入確認書)のお引渡し前の提出が厳格にチェックされます。
昔(2005年頃まで)は、金融機関が火災保険の保険金請求権に「質権設定」を行い、万が一の事故の際は保険金を優先的にローンの返済に充てる手続きが一般的でした。
現在は質権設定を行わない金融機関が増えていますが、その分、保険加入の証明書(保険証券の写しや加入確認書)のお引渡し前の提出が厳格にチェックされます。
地震保険の同時加入も強く推奨されます
火災保険単体では、「地震・噴火・これらによる津波」を原因とする火災や損壊(東日本大震災のような地震火災など)は補償されません。
住宅ローンを返済しながら地震リスクに備えるためには、火災保険とセットで「地震保険」に加入することが不可欠です。地震保険は国の制度に基づいた保険であり、どの保険会社で加入しても補償内容や保険料の一律性が保たれています。
火災保険単体では、「地震・噴火・これらによる津波」を原因とする火災や損壊(東日本大震災のような地震火災など)は補償されません。
住宅ローンを返済しながら地震リスクに備えるためには、火災保険とセットで「地震保険」に加入することが不可欠です。地震保険は国の制度に基づいた保険であり、どの保険会社で加入しても補償内容や保険料の一律性が保たれています。
7.不動産購入と火災保険に関するよくある質問(FAQ 10選)
お客様からセンチュリー21 ハウスコミットによく寄せられる質問をまとめました。
お客様からセンチュリー21 ハウスコミットによく寄せられる質問をまとめました。
Q1. 火災保険はいつまでに加入手続きをすればいいですか?
A1. 不動産の「お引渡し日(鍵の受領日=所有権移転日)」までに効力が開始するよう手続きを完了させる必要があります。
住宅ローンの最終実行手続き(金消費貸借契約や融資実行)の際、保険証券や加入証明書(控)の提出を求められるため、お引渡しの1〜2週間前には手続きを終えておくのが理想です。
A1. 不動産の「お引渡し日(鍵の受領日=所有権移転日)」までに効力が開始するよう手続きを完了させる必要があります。 住宅ローンの最終実行手続き(金消費貸借契約や融資実行)の際、保険証券や加入証明書(控)の提出を求められるため、お引渡しの1〜2週間前には手続きを終えておくのが理想です。
Q2. 不動産会社や銀行から提案された火災保険に必ず入らなければいけませんか?
A2. いいえ、ご自身で自由に保険会社や代理店を選ぶことができます。
金融機関や不動産会社から見積もりが提示されますが、必ずしも指定の保険に入る必要はありません。補償内容や保険料、各種割引(省令準耐火構造割引など)を比較検討し、ご納得のいくプランをご自身で選択することが可能です。
A2. いいえ、ご自身で自由に保険会社や代理店を選ぶことができます。 金融機関や不動産会社から見積もりが提示されますが、必ずしも指定の保険に入る必要はありません。補償内容や保険料、各種割引(省令準耐火構造割引など)を比較検討し、ご納得のいくプランをご自身で選択することが可能です。
Q3. 火災保険の契約期間は何年がベストですか?
A3. 現在は「最長5年」までの長期契約が可能です。長期間で一括払いする方が、1年更新よりも保険料がお得になります。
(※以前は10年契約が可能でしたが、近年の自然災害増加に伴う改定により、現在は最長5年となっています。)
A3. 現在は「最長5年」までの長期契約が可能です。長期間で一括払いする方が、1年更新よりも保険料がお得になります。 (※以前は10年契約が可能でしたが、近年の自然災害増加に伴う改定により、現在は最長5年となっています。)
Q4. 新築一戸建てと中古一戸建てで、火災保険料に違いはありますか?
A4. はい、構造(木造・鉄骨等)や築年数、耐火性能によって保険料が変わります。
特に「省令準耐火構造」の認定を受けている新築・中古住宅は、一般的な木造住宅に比べて火災保険料が約半額近くまで割引される場合があります。購入予定の物件が該当するかどうか、担当営業へご確認ください。
A4. はい、構造(木造・鉄骨等)や築年数、耐火性能によって保険料が変わります。 特に「省令準耐火構造」の認定を受けている新築・中古住宅は、一般的な木造住宅に比べて火災保険料が約半額近くまで割引される場合があります。購入予定の物件が該当するかどうか、担当営業へご確認ください。
Q5. 「水災補償」を外して安くすることはできますか?
A5. 選択可能ですが、ハザードマップ等の確認が必要です。
マンションの高層階や、明らかに水害リスクのない高台に位置する場合は外す選択肢もあります。ただし、富里市、酒々井町、八街市、成田市などの戸建て物件では、近年のゲリラ豪雨や局地的な冠水リスクを考慮し、水災補償を付帯されるお客様が圧倒的多数です。
A5. 選択可能ですが、ハザードマップ等の確認が必要です。 マンションの高層階や、明らかに水害リスクのない高台に位置する場合は外す選択肢もあります。ただし、富里市、酒々井町、八街市、成田市などの戸建て物件では、近年のゲリラ豪雨や局地的な冠水リスクを考慮し、水災補償を付帯されるお客様が圧倒的多数です。
Q6. 火災保険と地震保険の違いは何ですか?
A6. 火災保険は「火災や台風などの自然災害」を補償し、地震保険は「地震・噴火・津波」による損害を補償します。
地震による火災(例:地震の揺れでストーブが倒れて起きた火災)は、通常の火災保険では一切補償されません。地震保険は必ず火災保険とセットで加入する必要があります。
A6. 火災保険は「火災や台風などの自然災害」を補償し、地震保険は「地震・噴火・津波」による損害を補償します。 地震による火災(例:地震の揺れでストーブが倒れて起きた火災)は、通常の火災保険では一切補償されません。地震保険は必ず火災保険とセットで加入する必要があります。
Q7. 住宅ローンを繰り上げ返済したら火災保険はどうなりますか?
A7. 住宅ローンを完済しても、火災保険の契約はそのまま継続します。
ローンがなくなっても建物へのリスクが無くなるわけではありません。万が一の災害に備え、保険契約は解約せず満期まで継続することをおすすめします。
A7. 住宅ローンを完済しても、火災保険の契約はそのまま継続します。 ローンがなくなっても建物へのリスクが無くなるわけではありません。万が一の災害に備え、保険契約は解約せず満期まで継続することをおすすめします。
Q8. 火災保険料は住宅ローンに組み込むことができますか?
A8. 金融機関やローン商品によっては、諸費用ローンや本体ローンに組み込むことが可能です。
手元資金(自己資金)をなるべく残したい場合は、住宅ローンと一緒に借入可能か事前審査の段階でご相談ください。
A8. 金融機関やローン商品によっては、諸費用ローンや本体ローンに組み込むことが可能です。 手元資金(自己資金)をなるべく残したい場合は、住宅ローンと一緒に借入可能か事前審査の段階でご相談ください。
Q9. 不動産購入時の「火災保険金」の決め方(評価額)はどう計算するのですか?
A9. 「新価(再調達価額)」という、同等の建物を再築するのに必要な金額で設定します。
土地の価格は含まれず、あくまで「建物のみ」の再建築費用をもとに設定します。評価額が低すぎると、万が一の際に家を建て直せなくなるため適切な設定が重要です。
A9. 「新価(再調達価額)」という、同等の建物を再築するのに必要な金額で設定します。 土地の価格は含まれず、あくまで「建物のみ」の再建築費用をもとに設定します。評価額が低すぎると、万が一の際に家を建て直せなくなるため適切な設定が重要です。
Q10. 引っ越し後に火災保険の変更手続きは必要ですか?
A10. 契約時に新居の住所・引渡日で設定するため原則不要ですが、家財の金額を増やしたい場合などはいつでも契約変更が可能です。
A10. 契約時に新居の住所・引渡日で設定するため原則不要ですが、家財の金額を増やしたい場合などはいつでも契約変更が可能です。
8.まとめ:失敗しないマイホーム探しと火災保険選び
住宅購入における火災保険は、単なる「手続きの一環」や「余計なコスト」ではありません。大切なご家族の暮らしと、一生に一度の大きな買い物を守るための「絶対に必要な補償策」です。
特に、富里市、酒々井町、八街市、成田市といった千葉県北総地域でマイホームを探される際は、各地域の土地勘やハザードマップ、過去の災害傾向をしっかり把握した上で、最適な不動産選びと適切な火災保険の準備を進めることが成功の鍵となります。
「我が家の場合はどんな補償が必要?」「省令準耐火構造にあてはまる物件かな?」など、住まい探しに関する疑問やご不安がございましたら、いつでもセンチュリー21 ハウスコミットまでお気軽にご相談ください!
地域に根ざした不動産のプロとして、物件探しから住宅ローンのご提案、お引渡し後の安心まで、全力でサポートいたします。
【著者情報・店舗情報】
著者:多賀 直人(たが なおと)
センチュリー21 ハウスコミット 店長
保有資格:
宅地建物取引士(千葉)第073418号
任意売却取扱主任者 A25-1304号
相続診断士 第20347683号
損害保険募集人
根拠データ・情報参照元:
東日本不動産流通機構(レインズ / REINS)成約データ
センチュリー21 ハウスコミット自社成約・地域相談データ
国土交通省 ハザードマップポータルサイト
法務省「失火ノ責任ニ関スル法律」(明治32年法律第39号)
※本記事は、住宅購入時における火災保険の必要性および住宅ローンとの関係性に関する一般的な情報提供を目的として作成された不動産解説コラムです。特定の保険商品の販売・勧誘・媒介(保険募集行為)を行うものではありません。具体の保険商品や補償プラン、保険料の見積もりにつきましては、損害保険会社または取扱代理店へ直接お問い合わせ・ご確認ください。
著者:多賀 直人(たが なおと) センチュリー21 ハウスコミット 店長
保有資格:
宅地建物取引士(千葉)第073418号
任意売却取扱主任者 A25-1304号
相続診断士 第20347683号
損害保険募集人
根拠データ・情報参照元:
東日本不動産流通機構(レインズ / REINS)成約データ
センチュリー21 ハウスコミット自社成約・地域相談データ
国土交通省 ハザードマップポータルサイト
法務省「失火ノ責任ニ関スル法律」(明治32年法律第39号)
※本記事は、住宅購入時における火災保険の必要性および住宅ローンとの関係性に関する一般的な情報提供を目的として作成された不動産解説コラムです。特定の保険商品の販売・勧誘・媒介(保険募集行為)を行うものではありません。具体の保険商品や補償プラン、保険料の見積もりにつきましては、損害保険会社または取扱代理店へ直接お問い合わせ・ご確認ください。