富里市で中古戸建・新築戸建てを買う前に!最新金利と40年住宅ローンの賢い活用術|センチュリー21ハウスコミット

\お気軽にご相談ください!/
葉県富里市で後悔しないマイホーム探しを実現する最大の秘訣は、物件の内覧よりも先に「正確な資金計画(無理のない予算把握と住宅ローンの選定)」を固めることです。
富里市は広々とした敷地を持つ新築戸建て・建売住宅から、フルリノベーション済みの魅力的な中古戸建まで選択肢が非常に豊富なエリアです。しかし、車社会の富里市ならではの駐車場確保や、お子様の成長に伴う住み替え需要、そして近年の住宅ローン金利の動向や40年・50年といった長期返済プランの活用など、考慮すべき要素は多岐にわたります。「素敵な家を見つけたけれど、住宅ローンの審査や月々の支払いに不安が残る…」という事態を防ぐためにも、まずはプロの視点でライフプランに合った資金計画を立てることが、理想のマイホームへの一番の近道です。
ご挨拶
皆様、こんにちは!
センチュリー21ハウスコミット 住宅ローンアドバイザーの久野 雄一(くの ゆういち)です。
いつも当店のブログをご覧いただき、誠にありがとうございます。千葉県富里市を中心に、日々たくさんのお客様の「マイホーム購入」や「住宅ローン選び」のお手伝いをさせていただいております。
富里市といえば、スイカの生産量全国トップクラスを誇る自然豊かな街でありながら、成田国際空港や酒々井プレミアム・アウトレットへのアクセスも良く、東関東自動車道の富里インターチェンジを利用すれば都心方面や千葉市内へもスムーズに移動できる、非常に暮らしやすい街です。私自身もこの富里市の温かい雰囲気と、のびのびと暮らせる住環境が大好きで、日々地域を駆け回っております。
不動産の購入は、人生の中で最も大きなお買い物の一つです。だからこそ、「何から始めたらいいのか分からない」「今の年収でいくらまで借りられるの?」「中古戸建と新築建売、どっちがお得なの?」といった疑問や不安を抱えていらっしゃる方がとても多くいらっしゃいます。
今日のブログでは、実際に当店へご相談にお越しいただいたお客様とのエピソードを交えながら、富里市でマイホームを探す際に絶対に押さえておきたい「資金計画の重要性」や「富里市特有の住宅事情」、そして「失敗しない物件選びのポイント」について、現場のリアルな視点でお話しさせていただきます!
皆様、こんにちは! センチュリー21ハウスコミット 住宅ローンアドバイザーの久野 雄一(くの ゆういち)です。
いつも当店のブログをご覧いただき、誠にありがとうございます。千葉県富里市を中心に、日々たくさんのお客様の「マイホーム購入」や「住宅ローン選び」のお手伝いをさせていただいております。
富里市といえば、スイカの生産量全国トップクラスを誇る自然豊かな街でありながら、成田国際空港や酒々井プレミアム・アウトレットへのアクセスも良く、東関東自動車道の富里インターチェンジを利用すれば都心方面や千葉市内へもスムーズに移動できる、非常に暮らしやすい街です。私自身もこの富里市の温かい雰囲気と、のびのびと暮らせる住環境が大好きで、日々地域を駆け回っております。
不動産の購入は、人生の中で最も大きなお買い物の一つです。だからこそ、「何から始めたらいいのか分からない」「今の年収でいくらまで借りられるの?」「中古戸建と新築建売、どっちがお得なの?」といった疑問や不安を抱えていらっしゃる方がとても多くいらっしゃいます。
今日のブログでは、実際に当店へご相談にお越しいただいたお客様とのエピソードを交えながら、富里市でマイホームを探す際に絶対に押さえておきたい「資金計画の重要性」や「富里市特有の住宅事情」、そして「失敗しない物件選びのポイント」について、現場のリアルな視点でお話しさせていただきます!
富里市ならではの住宅事情と、ある40代前半のお客様のリアルなご相談事例
先日、富里市七栄にお住まいの40代前半のお客様が、住宅の購入相談にご来店されました。
現在はお子様お二人とご自身の3人で、賃貸アパートにお住まいとのことです。
ご来店されたきっかけをお伺いすると、非常に共感できるお悩みをお持ちでした。
「子供たちが大きくなるにつれて、今の賃貸アパートでは手狭になってきたんです。それぞれの部屋も作ってあげたいですし、荷物もどんどん増えてしまって…」
さらに、ここで富里市ならではの切実な地域事情が浮かび上がります。
富里市は、バス路線などはあるものの、日常生活においてお車が欠かせない「1人1台の車社会」です。お子様が成長して高校を卒業し、運転免許を取得するようになると、ご家族で2台、3台と車が増えるご家庭が珍しくありません。
しかし、一般的な賃貸アパートでは「駐車場は1世帯につき1台まで(2台目は近隣で別途月極駐車場を契約しなければならない)」というケースがほとんどです。敷地内に2台目・3台目の駐車場を確保するのは至難の業であり、毎月の駐車場代だけでも大きな出費になってしまいます。
そこで私は、お客様にこうアドバイスさせていただきました。
「お子様の成長に伴うお部屋の問題や、将来の駐車場問題、そして何よりこれからの老後の生活を見据えても、このまま毎月家賃を払い続けるよりは、今のうちにマイホームを購入された方が絶対に良いと思いますよ」
賃貸住宅は、どれだけ長く住み続けても自分の資産にはなりませんし、定年退職して年金暮らしになってからも、毎月決まった家賃(と駐車場代)を払い続けなければなりません。一方で、マイホームを購入すれば、住宅ローンを完済した後は住居費の負担がグッと軽くなり、何より「家族だけの大切な資産」が手元に残ります。
先日、富里市七栄にお住まいの40代前半のお客様が、住宅の購入相談にご来店されました。 現在はお子様お二人とご自身の3人で、賃貸アパートにお住まいとのことです。
ご来店されたきっかけをお伺いすると、非常に共感できるお悩みをお持ちでした。 「子供たちが大きくなるにつれて、今の賃貸アパートでは手狭になってきたんです。それぞれの部屋も作ってあげたいですし、荷物もどんどん増えてしまって…」
さらに、ここで富里市ならではの切実な地域事情が浮かび上がります。 富里市は、バス路線などはあるものの、日常生活においてお車が欠かせない「1人1台の車社会」です。お子様が成長して高校を卒業し、運転免許を取得するようになると、ご家族で2台、3台と車が増えるご家庭が珍しくありません。 しかし、一般的な賃貸アパートでは「駐車場は1世帯につき1台まで(2台目は近隣で別途月極駐車場を契約しなければならない)」というケースがほとんどです。敷地内に2台目・3台目の駐車場を確保するのは至難の業であり、毎月の駐車場代だけでも大きな出費になってしまいます。
そこで私は、お客様にこうアドバイスさせていただきました。 「お子様の成長に伴うお部屋の問題や、将来の駐車場問題、そして何よりこれからの老後の生活を見据えても、このまま毎月家賃を払い続けるよりは、今のうちにマイホームを購入された方が絶対に良いと思いますよ」
賃貸住宅は、どれだけ長く住み続けても自分の資産にはなりませんし、定年退職して年金暮らしになってからも、毎月決まった家賃(と駐車場代)を払い続けなければなりません。一方で、マイホームを購入すれば、住宅ローンを完済した後は住居費の負担がグッと軽くなり、何より「家族だけの大切な資産」が手元に残ります。
富里市十倉の「フルリノベーション中古戸建」を内覧!広がるマイホームの夢
実はこのお客様、ご来店いただいた時点で「すでに内覧してみたい物件が決まっている」とのことでした。
「まずは実際に見てみたい!」というお気持ちもよく分かりますので、一旦はご希望の物件をご案内させていただくことになりました。
向かったのは、富里市十倉(とくら)にある、築30年ほどの日当たりの良い2階建ての中古戸建です。
富里市十倉エリアは、静かで落ち着いた住環境が魅力で、敷地面積が広く取られた物件が多いのが特徴です。今回ご案内した物件も、カースペースが十分に確保されており、将来お子様が車を持つようになっても全く心配がいらない広さでした。
「築30年と聞くと、古くて住みにくいのでは?」と心配される方もいらっしゃるかもしれませんが、こちらの物件は「フルリノベーション済み」でした。
玄関を開けた瞬間、新築と見間違えるほど明るく綺麗な空間が広がっており、お客様も「わあ、すごく綺麗ですね!」と目を輝かせていらっしゃいました。
具体的には、以下のようなリフォーム・リノベーションが施されていました。
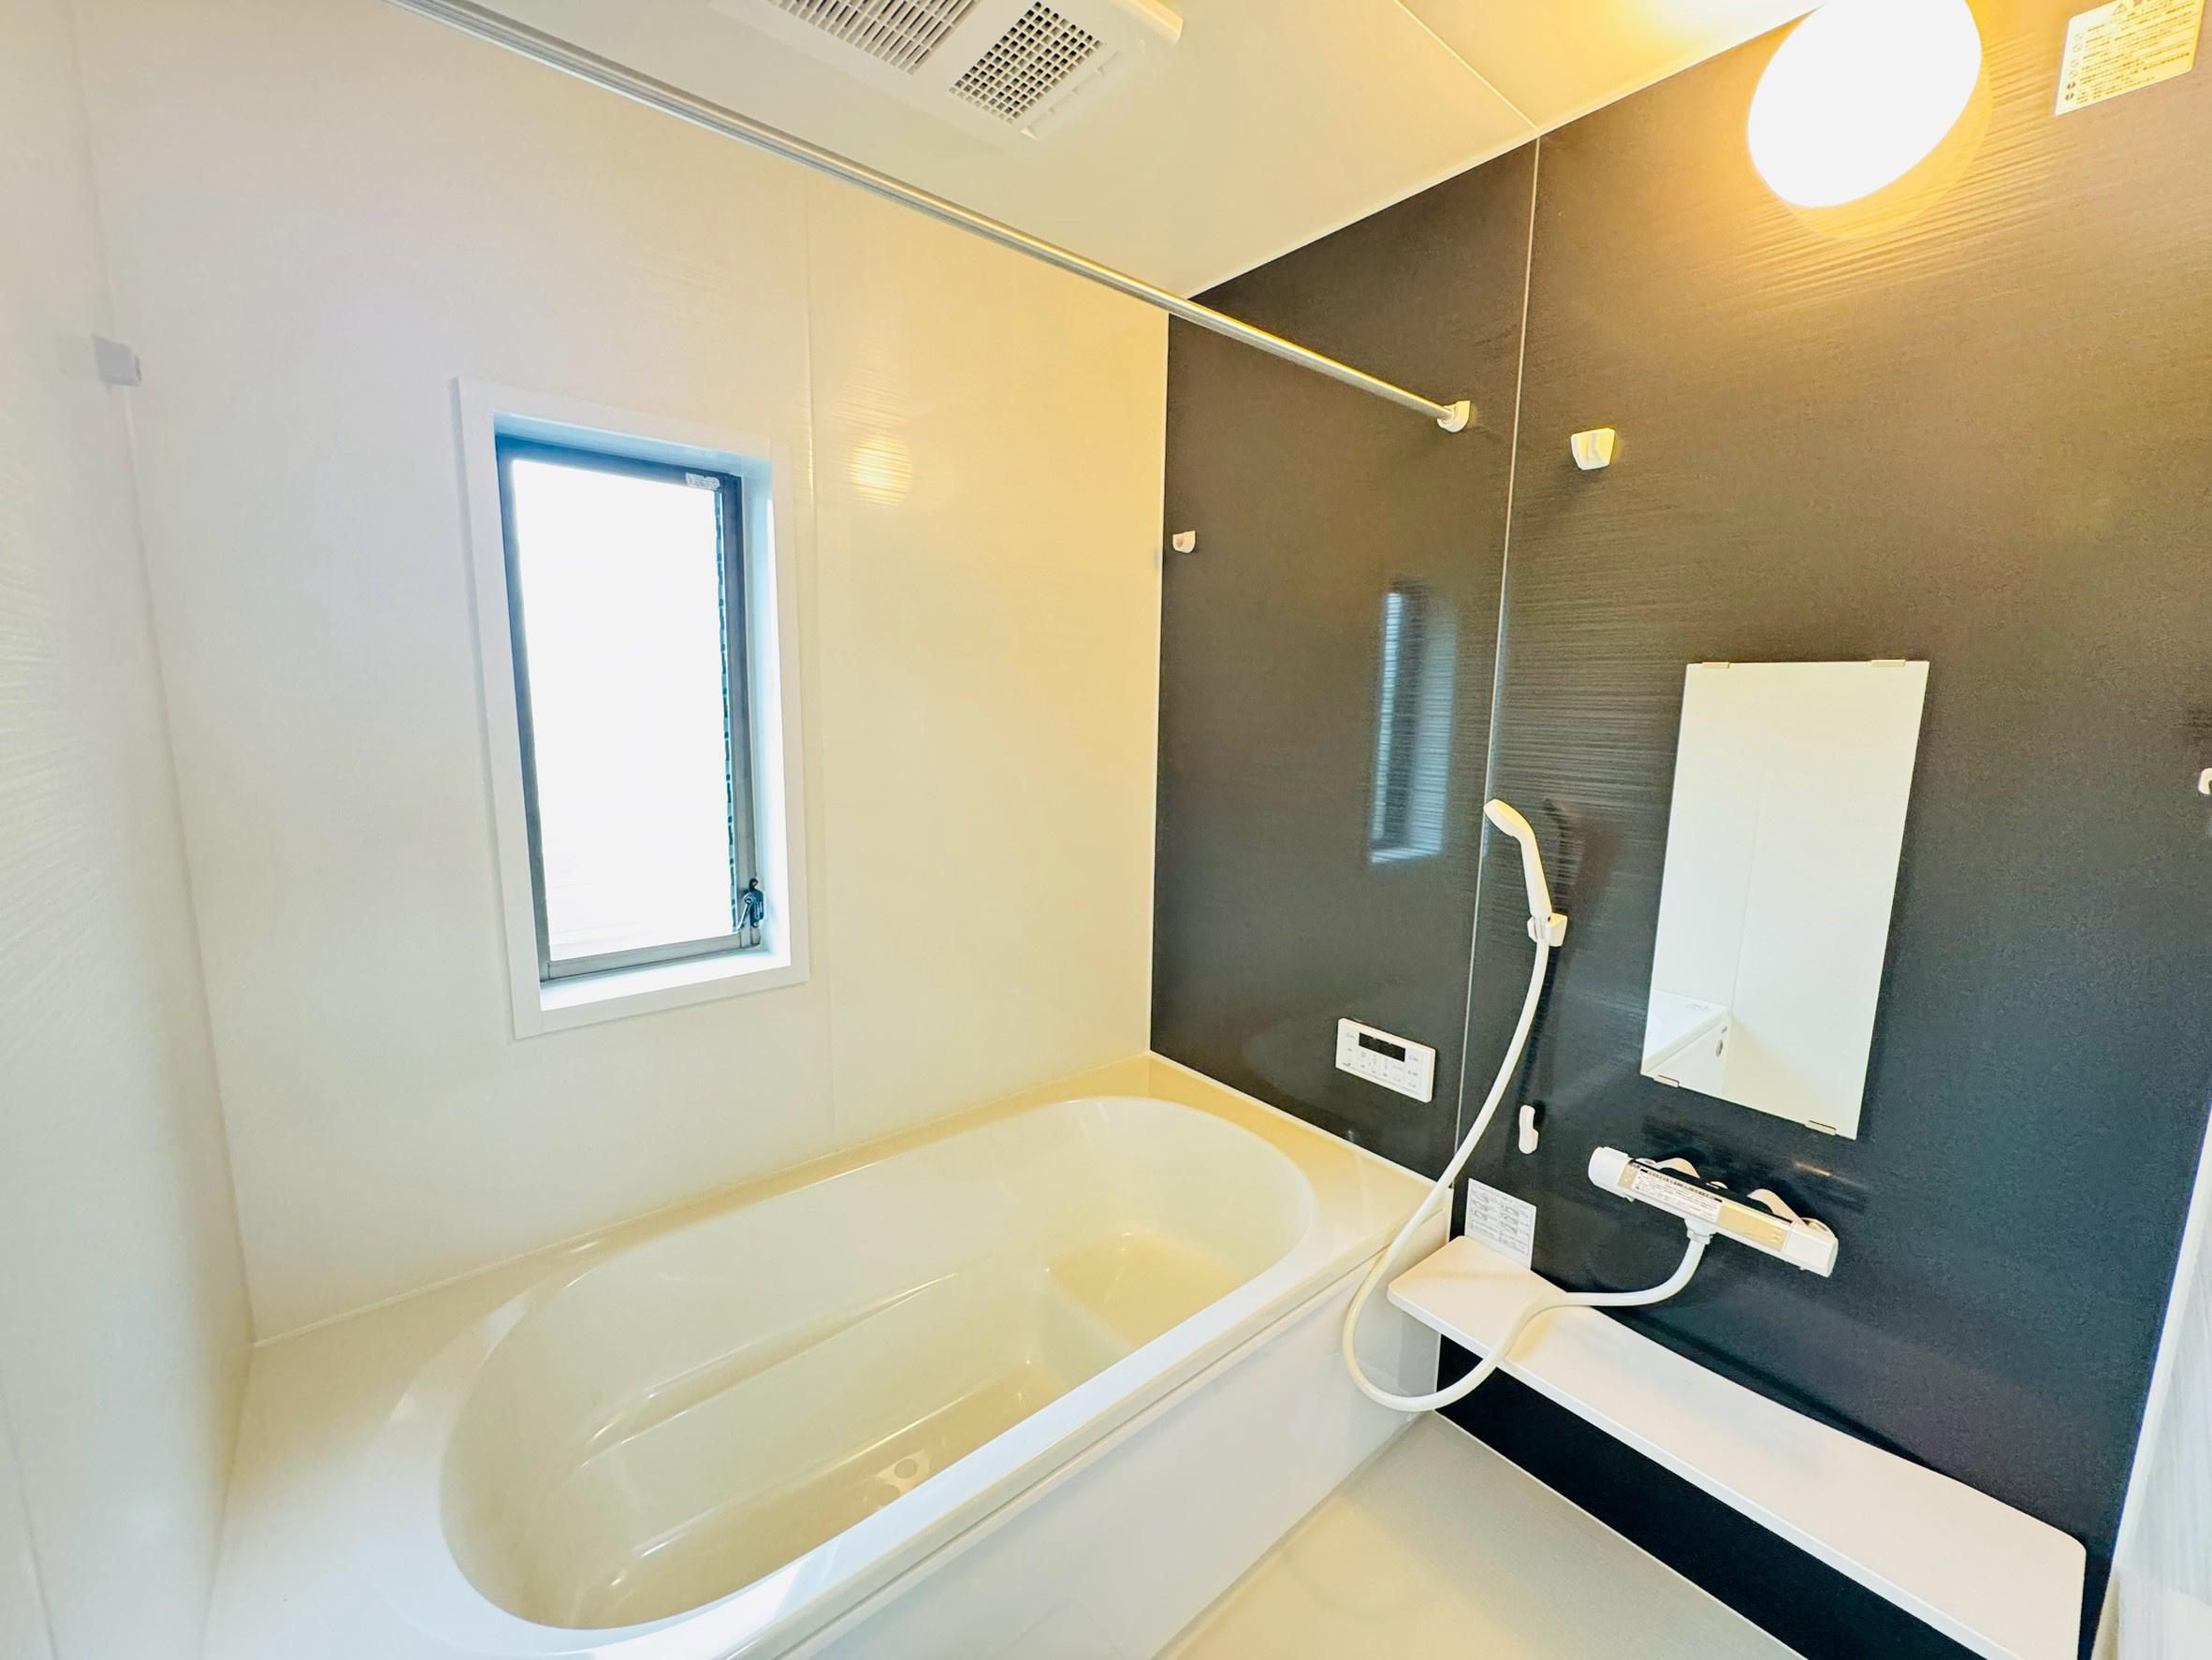
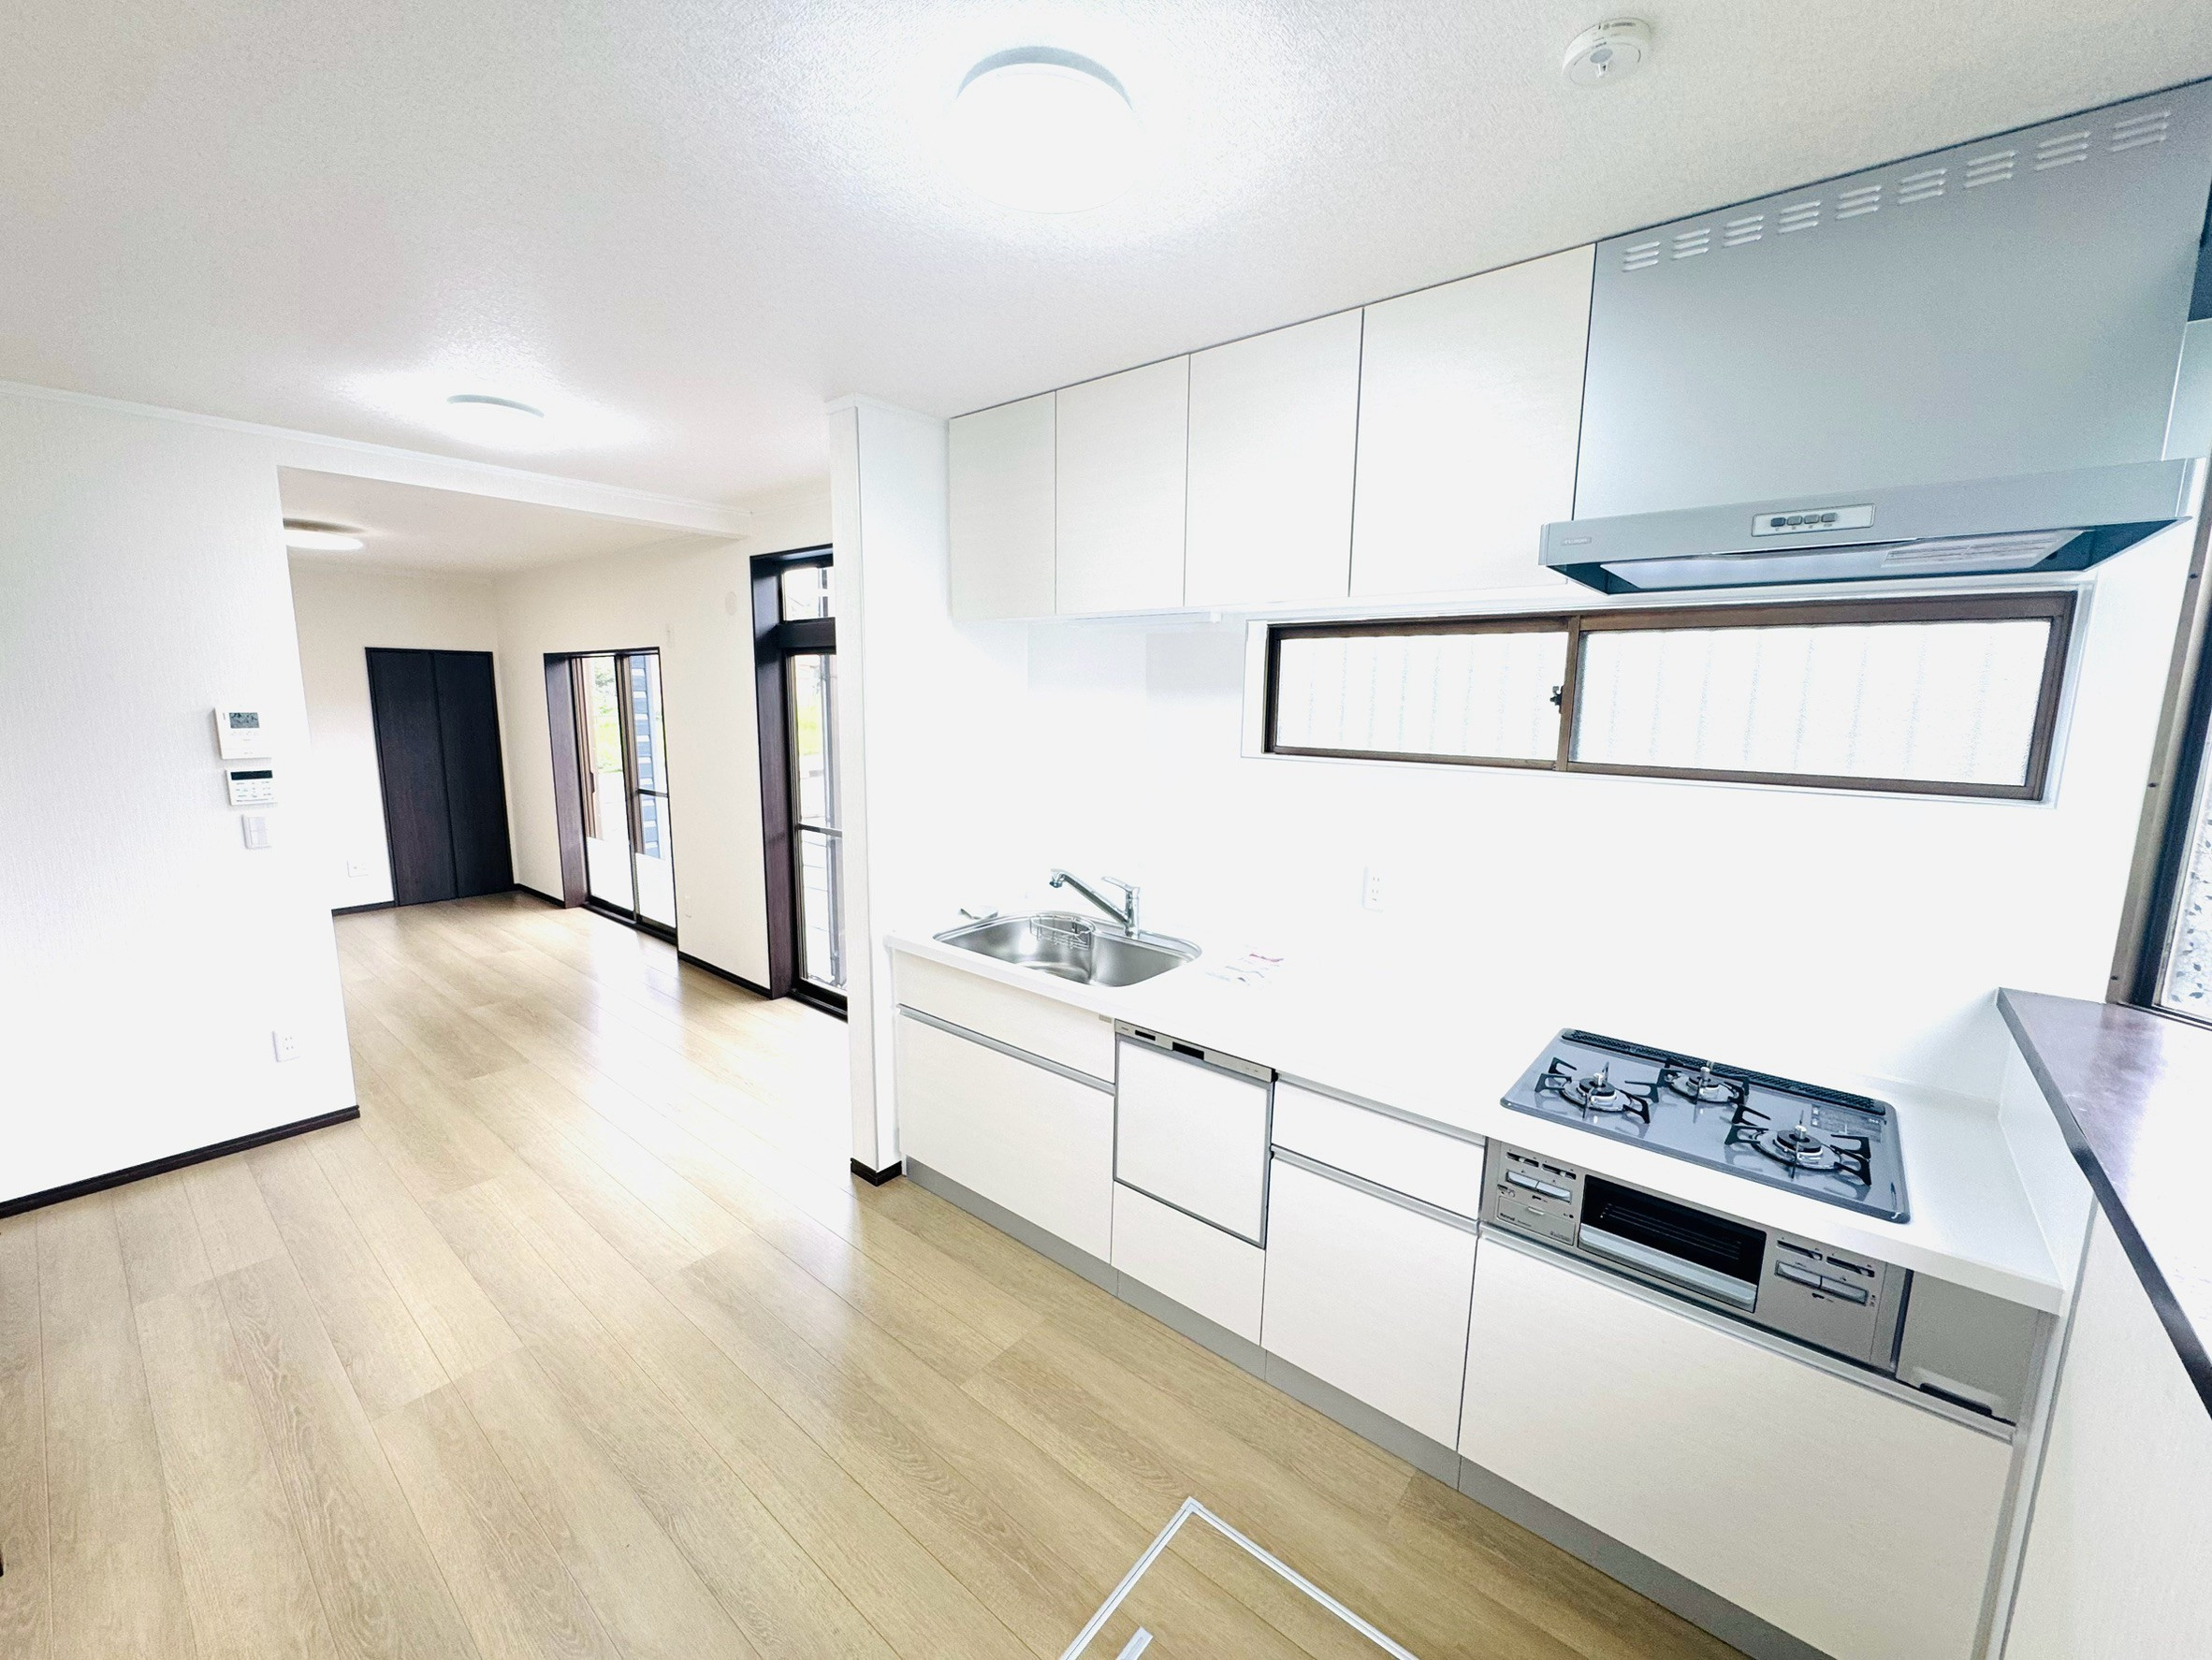
水回り設備の完全一新: システムキッチン、ユニットバス、洗面化粧台、温水洗浄便座付きトイレがすべて最新モデルの新品に交換済み。
内装・建具の刷新: フローリングの張り替えやクロスの全面張り替えはもちろん、お部屋のドアなどの建具もすべて新品に交換されており、断熱性や使い勝手も向上。
広々とした南向きの庭: 日当たり抜群の広い南庭があり、バーベキューを楽しんだり、ガーデニングをしたり、さらには愛犬のためのドッグランとしても十分に使える贅沢なスペース!
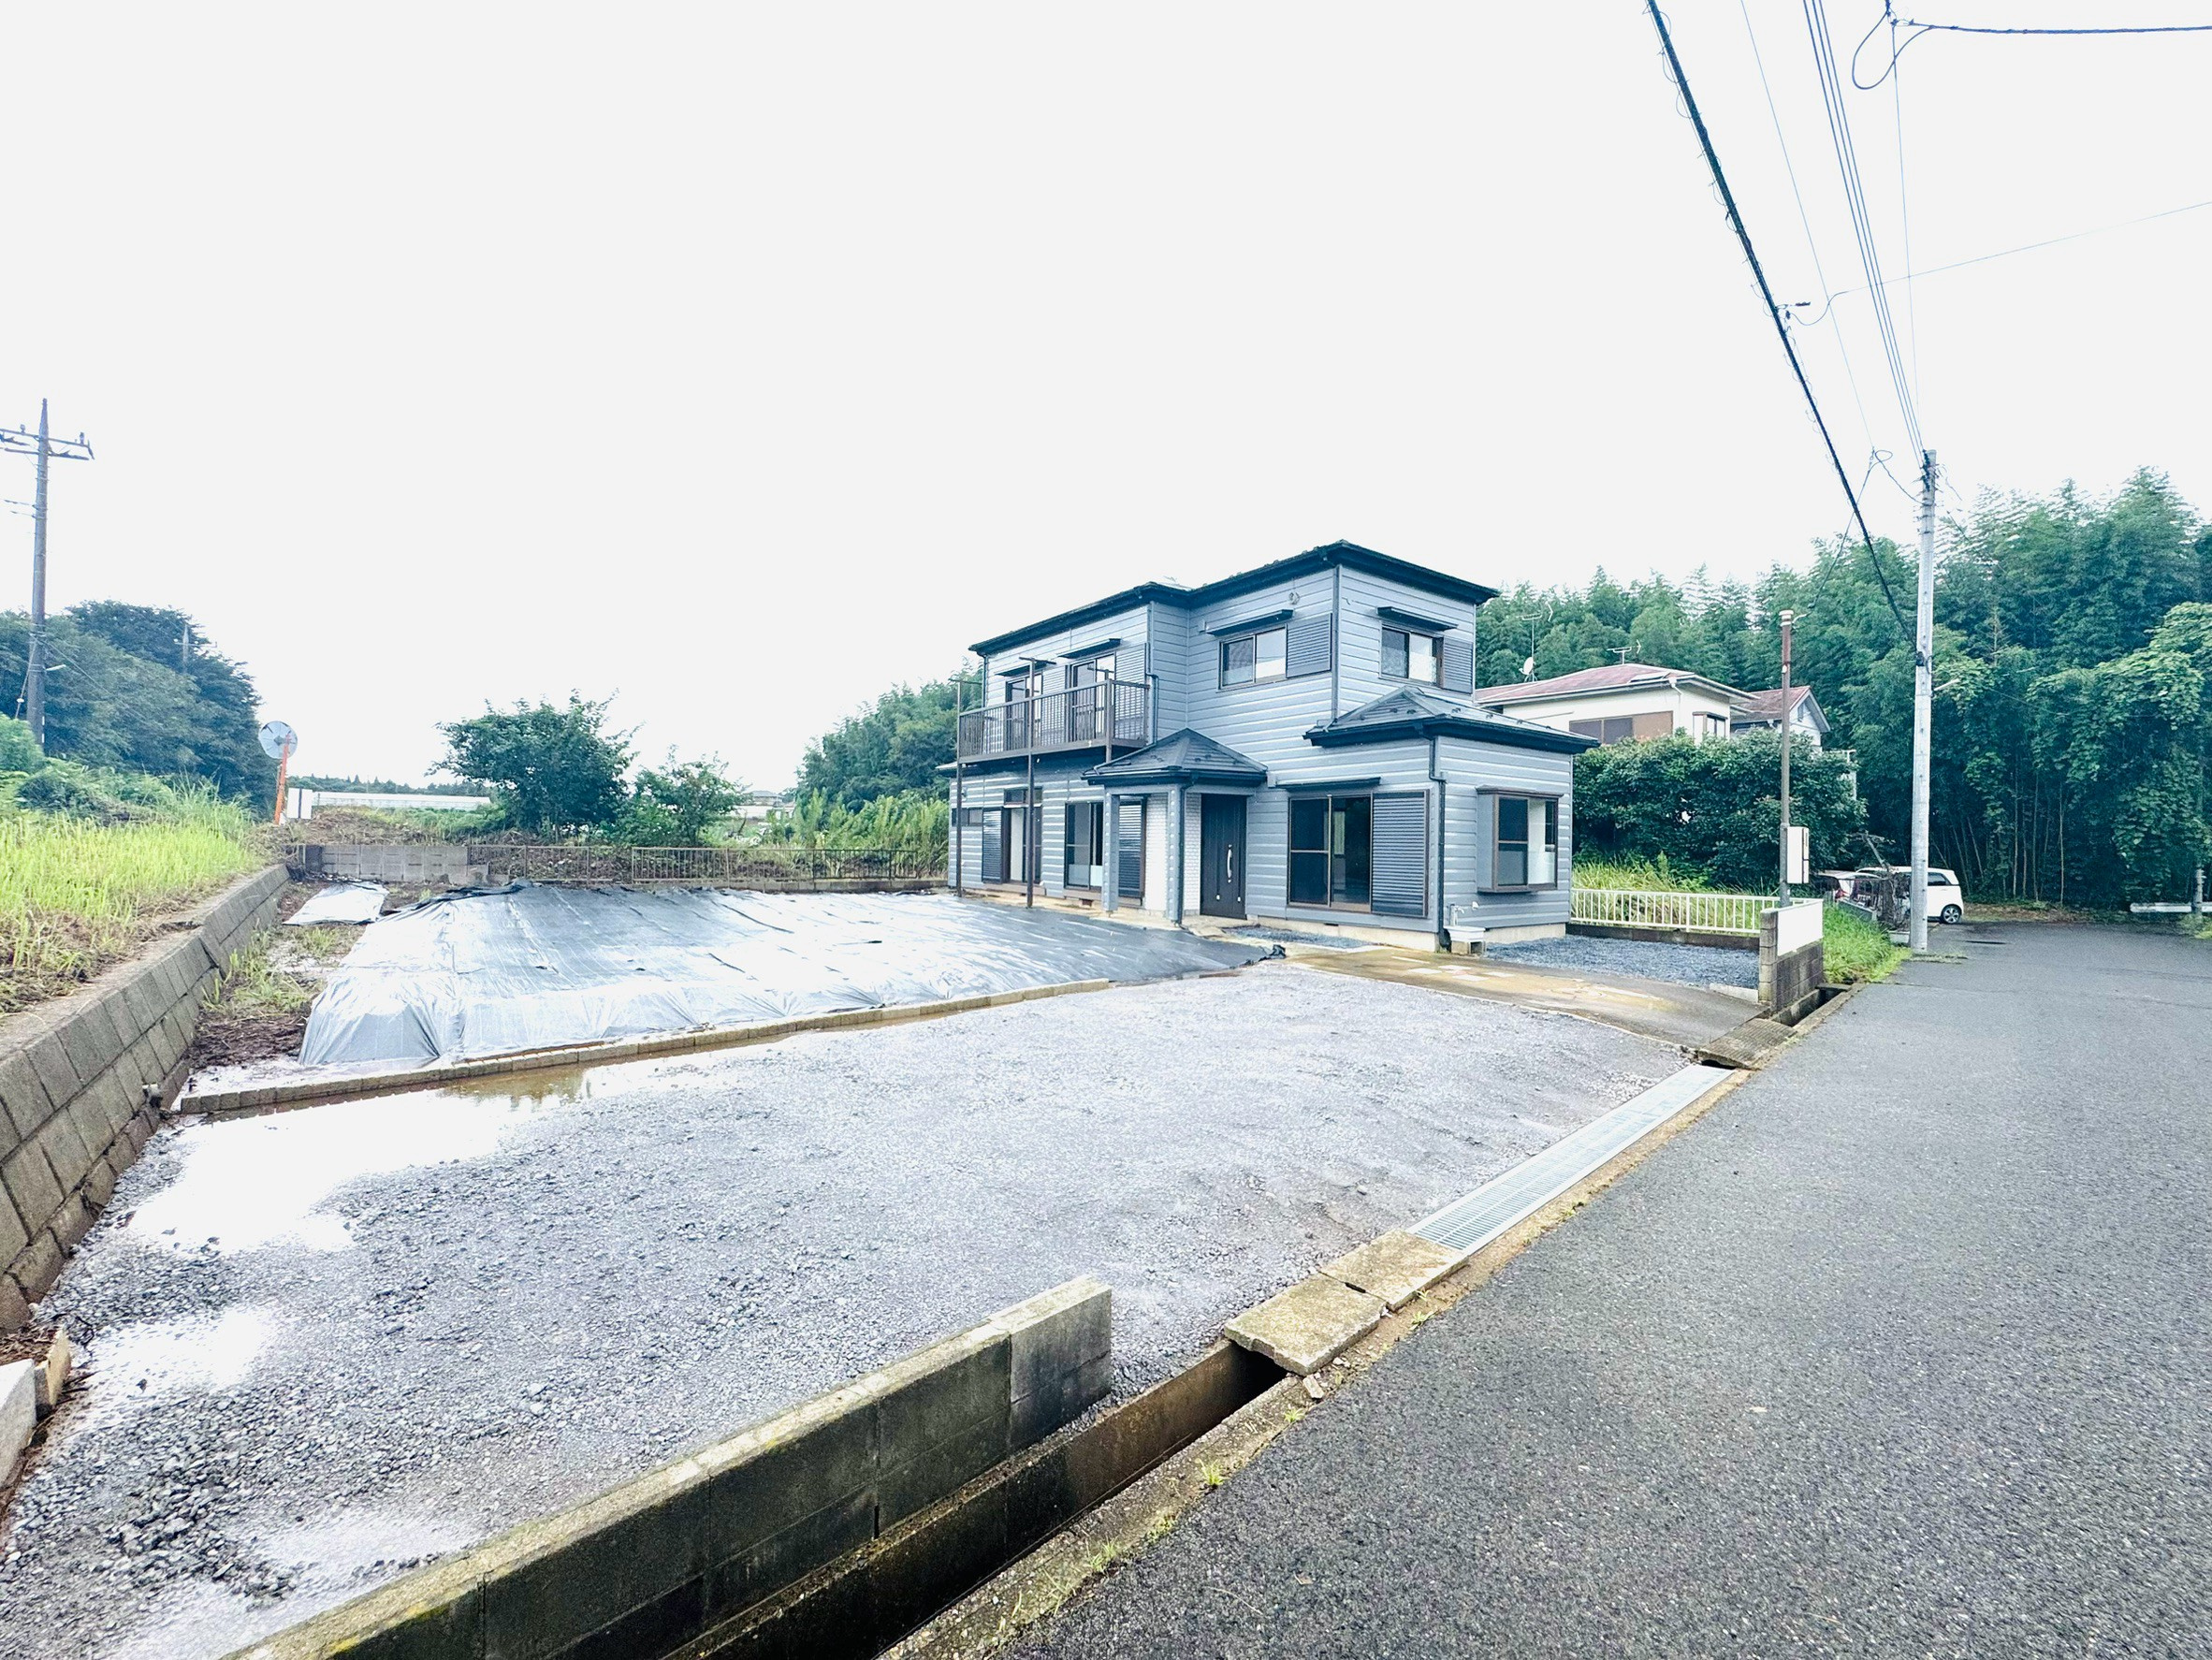
実は、お客様がお引っ越しを決められた大きな理由の一つに、「マイホームへの引っ越しを機に、ずっと夢だったペット(ワンちゃん)を飼いたい!」という素敵な願いがありました。賃貸アパートでは「ペット不可」の物件が多く、どうしても諦めざるを得なかったそうです。
私自身も自宅で可愛いポメラニアンを飼っている愛犬家ですので、お客様のそのお気持ちは痛いほどよく分かります!休日に広いお庭で愛犬が元気に走り回る姿を眺めながら、コーヒーを飲む時間…想像しただけでワクワクしますよね。「マイホームは本当に夢が広がりますよね!」と、現地でついついワンちゃんトークで盛り上がってしまいました。
実はこのお客様、ご来店いただいた時点で「すでに内覧してみたい物件が決まっている」とのことでした。 「まずは実際に見てみたい!」というお気持ちもよく分かりますので、一旦はご希望の物件をご案内させていただくことになりました。
向かったのは、富里市十倉(とくら)にある、築30年ほどの日当たりの良い2階建ての中古戸建です。 富里市十倉エリアは、静かで落ち着いた住環境が魅力で、敷地面積が広く取られた物件が多いのが特徴です。今回ご案内した物件も、カースペースが十分に確保されており、将来お子様が車を持つようになっても全く心配がいらない広さでした。
「築30年と聞くと、古くて住みにくいのでは?」と心配される方もいらっしゃるかもしれませんが、こちらの物件は「フルリノベーション済み」でした。 玄関を開けた瞬間、新築と見間違えるほど明るく綺麗な空間が広がっており、お客様も「わあ、すごく綺麗ですね!」と目を輝かせていらっしゃいました。
具体的には、以下のようなリフォーム・リノベーションが施されていました。
水回り設備の完全一新: システムキッチン、ユニットバス、洗面化粧台、温水洗浄便座付きトイレがすべて最新モデルの新品に交換済み。
内装・建具の刷新: フローリングの張り替えやクロスの全面張り替えはもちろん、お部屋のドアなどの建具もすべて新品に交換されており、断熱性や使い勝手も向上。
広々とした南向きの庭: 日当たり抜群の広い南庭があり、バーベキューを楽しんだり、ガーデニングをしたり、さらには愛犬のためのドッグランとしても十分に使える贅沢なスペース!
実は、お客様がお引っ越しを決められた大きな理由の一つに、「マイホームへの引っ越しを機に、ずっと夢だったペット(ワンちゃん)を飼いたい!」という素敵な願いがありました。賃貸アパートでは「ペット不可」の物件が多く、どうしても諦めざるを得なかったそうです。
私自身も自宅で可愛いポメラニアンを飼っている愛犬家ですので、お客様のそのお気持ちは痛いほどよく分かります!休日に広いお庭で愛犬が元気に走り回る姿を眺めながら、コーヒーを飲む時間…想像しただけでワクワクしますよね。「マイホームは本当に夢が広がりますよね!」と、現地でついついワンちゃんトークで盛り上がってしまいました。
家を見るのも大切ですが、実は「資金計画」が最も重要です
素敵なお家を見て夢が大きく膨らんだところで、店舗に戻り、ここからが私の「住宅ローンアドバイザー」としての本領発揮です。
マイホーム探しにおいて、多くの方が最初にやりがちなのが「とにかくたくさんの物件を見に行くこと」です。もちろん、実際の建物を見てイメージを膨らませることはとても大切です。
しかし、家を見るのと同じくらい、いえ、それ以上に最も重要なのが「資金計画」なのです。
どれほど気に入ったお家が見つかっても、住宅ローンの審査に通らなければ購入することはできません。また、無理をしてローンを組んでしまい、毎月の返済に追われて家族旅行や外食、趣味やペットとの生活を我慢しなければならないようでは、せっかくのマイホームが台無しになってしまいます。
そこで私は、お客様に以下の項目について丁寧にヒアリングをさせていただきました。
現在のご収入(税込年収・手取り額・勤続年数・雇用形態)
現在の健康状態・既往歴(病気の有無や通院・服薬の状況)
現在のお借り入れ状況(車のローン、教育ローン、クレジットカードのリボ払いや分割払い、スマートフォンの端末代金の分割払いなど)
自己資金(頭金や諸費用に充てられる預貯金額)と、毎月無理なく支払える希望の返済額
素敵なお家を見て夢が大きく膨らんだところで、店舗に戻り、ここからが私の「住宅ローンアドバイザー」としての本領発揮です。
マイホーム探しにおいて、多くの方が最初にやりがちなのが「とにかくたくさんの物件を見に行くこと」です。もちろん、実際の建物を見てイメージを膨らませることはとても大切です。 しかし、家を見るのと同じくらい、いえ、それ以上に最も重要なのが「資金計画」なのです。
どれほど気に入ったお家が見つかっても、住宅ローンの審査に通らなければ購入することはできません。また、無理をしてローンを組んでしまい、毎月の返済に追われて家族旅行や外食、趣味やペットとの生活を我慢しなければならないようでは、せっかくのマイホームが台無しになってしまいます。
そこで私は、お客様に以下の項目について丁寧にヒアリングをさせていただきました。
現在のご収入(税込年収・手取り額・勤続年数・雇用形態)
現在の健康状態・既往歴(病気の有無や通院・服薬の状況)
現在のお借り入れ状況(車のローン、教育ローン、クレジットカードのリボ払いや分割払い、スマートフォンの端末代金の分割払いなど)
自己資金(頭金や諸費用に充てられる預貯金額)と、毎月無理なく支払える希望の返済額
「79歳までローンを払うの!?」と驚かれたお客様へのご提案
ヒアリングを進めながら、具体的な返済シミュレーションを行っていきました。
今回のお客様は現在40代前半です。従来の住宅ローンといえば「最長35年返済」が一般的でしたが、近年の金融機関では、35年を超える長期の住宅ローン(40年返済や、商品によっては最長50年返済)を取り扱う銀行が増えています。
返済期間を35年から40年、あるいはそれ以上に延ばす最大のメリットは、「月々の返済負担を大幅に減らせること」です。
例えば、2,500万円を金利0.8%(変動金利)で借り入れた場合を比較してみましょう(※元利均等返済・ボーナス払いなしの場合の概算)。
35年返済の場合: 毎月の返済額は 約68,265円
40年返済の場合: 毎月の返済額は 約60,913円(毎月 約7,352円 の負担減!)
毎月の支払いが7,000円以上変わると、家計のゆとりは大きく違ってきます。浮いたお金を教育費や将来のための貯蓄・資産運用に回すこともできますし、繰り上げ返済用の資金として貯めておくことも可能です。
この「40年返済などの長期ローンを活用して月々の支払いを抑える方法」をご提案したところ、お客様はハッとした表情でこうおっしゃいました。
「えっ、40年ローンということは、完済するのが79歳までですか!?そんなに長く働けませんし、79歳までなんて払えないですよ!」
おっしゃる通りです。40代前半から40年ローンを組めば、計算上の完済年齢は79歳や80歳になります。「老後にローンの支払いが残るのは怖い」と感じられるのは、至極当然のことです。
そこで、私はお客様にこうお伝えしました。
「確かに79歳までローンの名前が残ると聞くと驚かれますよね。でも、ちょっと視点を変えて考えてみてください。もしこのままマイホームを買わずに賃貸に住み続けたとしたら、79歳どころか、80歳になっても、85歳になっても、生きている限り毎月ずっと『お家賃』として払い続けなければならないのですよ!」
この言葉に、お客様は「あっ…確かにそうですね!」と深く納得されたご様子でした。
さらに、40年ローンを組んだからといって、「絶対に40年間かけなければいけない」というわけではありません。
定年退職を迎える60歳や65歳までの間に、月々の返済額を抑えた分でしっかりと貯蓄をしておき、退職金や貯蓄を使って「繰り上げ返済」を行えば、65歳時点でローンを完済することも十分に可能です。
また、住宅ローンには「団体信用生命保険(団信)」という非常に手厚い保険が付帯しています。万が一、返済期間中に契約者様に不幸があったり、所定の高度障害状態(あるいはがん・三大疾病など特約に応じた状態)になったりした場合、それ以降の住宅ローンの残高は保険金によってゼロになります。
つまり、長期の住宅ローンを組むことは、単なる借金ではなく、「月々のキャッシュフロー(手元に残る現金)を守りながら、家族に資産と安心の保険を残すための賢い金融戦略」でもあるのです。
ヒアリングを進めながら、具体的な返済シミュレーションを行っていきました。 今回のお客様は現在40代前半です。従来の住宅ローンといえば「最長35年返済」が一般的でしたが、近年の金融機関では、35年を超える長期の住宅ローン(40年返済や、商品によっては最長50年返済)を取り扱う銀行が増えています。
返済期間を35年から40年、あるいはそれ以上に延ばす最大のメリットは、「月々の返済負担を大幅に減らせること」です。 例えば、2,500万円を金利0.8%(変動金利)で借り入れた場合を比較してみましょう(※元利均等返済・ボーナス払いなしの場合の概算)。
35年返済の場合: 毎月の返済額は 約68,265円
40年返済の場合: 毎月の返済額は 約60,913円(毎月 約7,352円 の負担減!)
毎月の支払いが7,000円以上変わると、家計のゆとりは大きく違ってきます。浮いたお金を教育費や将来のための貯蓄・資産運用に回すこともできますし、繰り上げ返済用の資金として貯めておくことも可能です。
この「40年返済などの長期ローンを活用して月々の支払いを抑える方法」をご提案したところ、お客様はハッとした表情でこうおっしゃいました。
「えっ、40年ローンということは、完済するのが79歳までですか!?そんなに長く働けませんし、79歳までなんて払えないですよ!」
おっしゃる通りです。40代前半から40年ローンを組めば、計算上の完済年齢は79歳や80歳になります。「老後にローンの支払いが残るのは怖い」と感じられるのは、至極当然のことです。
そこで、私はお客様にこうお伝えしました。
「確かに79歳までローンの名前が残ると聞くと驚かれますよね。でも、ちょっと視点を変えて考えてみてください。もしこのままマイホームを買わずに賃貸に住み続けたとしたら、79歳どころか、80歳になっても、85歳になっても、生きている限り毎月ずっと『お家賃』として払い続けなければならないのですよ!」
この言葉に、お客様は「あっ…確かにそうですね!」と深く納得されたご様子でした。
さらに、40年ローンを組んだからといって、「絶対に40年間かけなければいけない」というわけではありません。 定年退職を迎える60歳や65歳までの間に、月々の返済額を抑えた分でしっかりと貯蓄をしておき、退職金や貯蓄を使って「繰り上げ返済」を行えば、65歳時点でローンを完済することも十分に可能です。 また、住宅ローンには「団体信用生命保険(団信)」という非常に手厚い保険が付帯しています。万が一、返済期間中に契約者様に不幸があったり、所定の高度障害状態(あるいはがん・三大疾病など特約に応じた状態)になったりした場合、それ以降の住宅ローンの残高は保険金によってゼロになります。
つまり、長期の住宅ローンを組むことは、単なる借金ではなく、「月々のキャッシュフロー(手元に残る現金)を守りながら、家族に資産と安心の保険を残すための賢い金融戦略」でもあるのです。
ファイナンシャルプランナー(FP技能士1級)との連携による万全のサポート体制
お金のことは、ご家族の人生そのものに関わる非常に大切なテーマです。
住宅ローンの仕組みだけでなく、お子様の大学進学にかかる教育費のピーク、老後資金の準備、生命保険の見直し、さらには住宅ローン控除(減税制度)や各種補助金・助成金の活用など、トータルでライフプランを考える必要があります。
そこで私は、お客様にこうお伝えしました。
「お金のことは本当に大切ですから、目先の数字だけでなく、10年後、20年後、そして老後まで見据えたライフプラン表を作ってみませんか?実は、センチュリー21ハウスコミットには、国家資格であるファイナンシャル・プランニング技能士1級(FP1級)の資格を持つスタッフの河崎が在籍しています。もし将来の家計や老後資金について少しでもご心配があれば、河崎に繋いでプロの視点から徹底的にライフプランを診断してもらうこともできますよ!」
不動産会社にFP1級の有資格者が常駐しているケースは、全国的に見ても非常に稀です。お客様も「えっ、FP1級の方がいらっしゃるんですか!それなら将来の教育費や老後のことも一緒に相談できるので安心ですね」と、ご来店当初の緊張がほぐれ、パッと表情が明るく安心されたご様子でした。
この日は、無理に物件の購入を急かすようなことは一切せず、まずはお客様の正確な借入可能額や適用金利を確認するための「住宅ローンの事前審査(仮審査)に必要な書類のご案内」だけに留め、次回のご来店のお約束をいただいて笑顔でお見送りいたしました。
お金のことは、ご家族の人生そのものに関わる非常に大切なテーマです。 住宅ローンの仕組みだけでなく、お子様の大学進学にかかる教育費のピーク、老後資金の準備、生命保険の見直し、さらには住宅ローン控除(減税制度)や各種補助金・助成金の活用など、トータルでライフプランを考える必要があります。
そこで私は、お客様にこうお伝えしました。 「お金のことは本当に大切ですから、目先の数字だけでなく、10年後、20年後、そして老後まで見据えたライフプラン表を作ってみませんか?実は、センチュリー21ハウスコミットには、国家資格であるファイナンシャル・プランニング技能士1級(FP1級)の資格を持つスタッフの河崎が在籍しています。もし将来の家計や老後資金について少しでもご心配があれば、河崎に繋いでプロの視点から徹底的にライフプランを診断してもらうこともできますよ!」
不動産会社にFP1級の有資格者が常駐しているケースは、全国的に見ても非常に稀です。お客様も「えっ、FP1級の方がいらっしゃるんですか!それなら将来の教育費や老後のことも一緒に相談できるので安心ですね」と、ご来店当初の緊張がほぐれ、パッと表情が明るく安心されたご様子でした。
この日は、無理に物件の購入を急かすようなことは一切せず、まずはお客様の正確な借入可能額や適用金利を確認するための「住宅ローンの事前審査(仮審査)に必要な書類のご案内」だけに留め、次回のご来店のお約束をいただいて笑顔でお見送りいたしました。
【徹底解説】富里市でマイホームを探す前に知っておきたい5つの重要ポイント
今回の事例のように、富里市で理想のマイホームを手に入れるためには、地域の特性と最新の住宅ローン・不動産市場のトレンドを押さえておくことが欠かせません。ここからは、プロの視点で重要な5つのポイントを詳しく解説いたします。
今回の事例のように、富里市で理想のマイホームを手に入れるためには、地域の特性と最新の住宅ローン・不動産市場のトレンドを押さえておくことが欠かせません。ここからは、プロの視点で重要な5つのポイントを詳しく解説いたします。
1. 「中古戸建(リノベ済)」と「新築戸建て(建売)」の徹底比較
富里市内では、八街市や成田市、酒々井町に隣接するエリアも含め、新築の建売住宅と中古戸建の双方が活発に取引されています。それぞれのメリット・デメリットを比較表にまとめました。
比較項目 中古戸建(フルリノベーション済み含む) 新築戸建て(建売住宅) 価格相場(富里市内目安) 1,200万円〜2,400万円台 2,100万円〜3,200万円台 土地の広さ・駐車スペース 広い物件が多い(50坪〜100坪以上も豊富)。3台以上の駐車や広い庭が確保しやすい 40坪〜60坪前後が主流。並列2台〜3台駐車が標準的 建物・設備の仕様 築年数による。リノベ済みなら水回り・内装が新品で快適だが、構造体や配管のチェックが重要 最新の断熱基準・耐震基準(耐震等級3取得物件など)を満たしており、光熱費を抑えやすい 住宅ローン控除(減税) 昭和57年(1982年)以降建築の新耐震基準適合住宅なら原則適用可能(最大10年間) 省エネ基準適合など要件を満たせば最大13年間の控除が受けられ、減税メリットが大きい 保証・アフターサービス 宅建業者売主のリノベ物件なら「2年間の契約不適合責任」等が付くが、個人売主の場合は保証が短い傾向 法律により主要構造部・雨漏りに対して10年間の瑕疵担保責任(保証)が義務付けられている
【久野のワンポイントアドバイス】
富里市の十倉・七栄・日吉台・御料といったエリアでは、敷地面積が広く、価格も手頃な中古戸建が豊富にあります。「月々の返済額を5万円〜6万円台に抑えたい」「広い庭でドッグランや家庭菜園を楽しみたい」「車3台以上を余裕で停めたい」という方には、フルリノベーション済みの中古戸建がぴったりです。
一方で、「最新の断熱性能で冬暖かく夏涼しい家に住みたい」「10年間の長期保証や住宅ローン控除の最大メリットを受けたい」という方には、新築建売住宅がおすすめです。センチュリー21ハウスコミットでは、両方の物件を同時に比較・内覧していただくことが可能です!
富里市内では、八街市や成田市、酒々井町に隣接するエリアも含め、新築の建売住宅と中古戸建の双方が活発に取引されています。それぞれのメリット・デメリットを比較表にまとめました。
| 比較項目 | 中古戸建(フルリノベーション済み含む) | 新築戸建て(建売住宅) |
| 価格相場(富里市内目安) | 1,200万円〜2,400万円台 | 2,100万円〜3,200万円台 |
| 土地の広さ・駐車スペース | 広い物件が多い(50坪〜100坪以上も豊富)。3台以上の駐車や広い庭が確保しやすい | 40坪〜60坪前後が主流。並列2台〜3台駐車が標準的 |
| 建物・設備の仕様 | 築年数による。リノベ済みなら水回り・内装が新品で快適だが、構造体や配管のチェックが重要 | 最新の断熱基準・耐震基準(耐震等級3取得物件など)を満たしており、光熱費を抑えやすい |
| 住宅ローン控除(減税) | 昭和57年(1982年)以降建築の新耐震基準適合住宅なら原則適用可能(最大10年間) | 省エネ基準適合など要件を満たせば最大13年間の控除が受けられ、減税メリットが大きい |
| 保証・アフターサービス | 宅建業者売主のリノベ物件なら「2年間の契約不適合責任」等が付くが、個人売主の場合は保証が短い傾向 | 法律により主要構造部・雨漏りに対して10年間の瑕疵担保責任(保証)が義務付けられている |
【久野のワンポイントアドバイス】 富里市の十倉・七栄・日吉台・御料といったエリアでは、敷地面積が広く、価格も手頃な中古戸建が豊富にあります。「月々の返済額を5万円〜6万円台に抑えたい」「広い庭でドッグランや家庭菜園を楽しみたい」「車3台以上を余裕で停めたい」という方には、フルリノベーション済みの中古戸建がぴったりです。 一方で、「最新の断熱性能で冬暖かく夏涼しい家に住みたい」「10年間の長期保証や住宅ローン控除の最大メリットを受けたい」という方には、新築建売住宅がおすすめです。センチュリー21ハウスコミットでは、両方の物件を同時に比較・内覧していただくことが可能です!
2. 最新の住宅ローン金利動向と「変動金利 vs 固定金利」の選び方
近年、日本銀行の金融政策の転換に伴い、住宅ローン金利の動向に注目が集まっています。2026年現在においても、変動金利は依然として歴史的な低水準(0.4%〜0.9%台前後 ※金融機関や審査結果により異なります)を維持しているものの、今後の金利上昇リスクをどう考えるかが重要なテーマとなっています。
変動金利が向いている方:
借入期間が比較的短い方、または繰り上げ返済用の資金を計画的に貯められる方。
当面の返済額を低く抑え、教育費がかかる時期のキャッシュフローを重視したい方。
もし将来金利が上昇しても、家計に耐えられるだけの余裕(余力)がある方。
固定金利(全期間固定・フラット35・10年固定など)が向いている方:
「毎月の支払額が絶対に変わらない」という安心感を最優先したい方。
お子様の教育費や老後資金の計画を、1円単位で狂いなく立てたい方。
40年・50年といった超長期の返済期間を選択し、将来の金利変動リスクを完全に遮断したい方。
「どちらを選べばいいか分からない!」という方には、借入額の半分を変動金利、半分を固定金利にする「ミックスローン」という選択肢もあります。大切なのは、ネットの噂やイメージだけで決めるのではなく、ご自身の家計状況に合わせたシミュレーションを行うことです。
近年、日本銀行の金融政策の転換に伴い、住宅ローン金利の動向に注目が集まっています。2026年現在においても、変動金利は依然として歴史的な低水準(0.4%〜0.9%台前後 ※金融機関や審査結果により異なります)を維持しているものの、今後の金利上昇リスクをどう考えるかが重要なテーマとなっています。
変動金利が向いている方:
借入期間が比較的短い方、または繰り上げ返済用の資金を計画的に貯められる方。
当面の返済額を低く抑え、教育費がかかる時期のキャッシュフローを重視したい方。
もし将来金利が上昇しても、家計に耐えられるだけの余裕(余力)がある方。
固定金利(全期間固定・フラット35・10年固定など)が向いている方:
「毎月の支払額が絶対に変わらない」という安心感を最優先したい方。
お子様の教育費や老後資金の計画を、1円単位で狂いなく立てたい方。
40年・50年といった超長期の返済期間を選択し、将来の金利変動リスクを完全に遮断したい方。
「どちらを選べばいいか分からない!」という方には、借入額の半分を変動金利、半分を固定金利にする「ミックスローン」という選択肢もあります。大切なのは、ネットの噂やイメージだけで決めるのではなく、ご自身の家計状況に合わせたシミュレーションを行うことです。
3. 35年超ローン(40年・50年返済)の賢い活用法と注意点
事例でもご紹介した通り、現在は多くの地方銀行やネット銀行で「最長40年」「最長50年」の住宅ローンが用意されています(完済時年齢は満80歳未満または満85歳未満が一般的です)。
最大のメリット: 毎月の返済額が下がるため、「返済負担率(年収に占める年間返済額の割合)」が低くなり、結果として借入可能額が増える(審査に通りやすくなる)という大きな効果があります。また、手元に現金を残しやすくなるため、急な出費や資産運用にも柔軟に対応できます。
知っておくべき注意点: 返済期間が長くなる分、元本の減りが緩やかになり、「総支払利息額」は35年返済よりも多くなります。そのため、「40年で組んで月々の負担を減らしつつ、余裕ができたタイミングで繰り上げ返済をして、実質的には30年〜35年で完済する」という出口戦略を持っておくことが非常に重要です。
事例でもご紹介した通り、現在は多くの地方銀行やネット銀行で「最長40年」「最長50年」の住宅ローンが用意されています(完済時年齢は満80歳未満または満85歳未満が一般的です)。
最大のメリット: 毎月の返済額が下がるため、「返済負担率(年収に占める年間返済額の割合)」が低くなり、結果として借入可能額が増える(審査に通りやすくなる)という大きな効果があります。また、手元に現金を残しやすくなるため、急な出費や資産運用にも柔軟に対応できます。
知っておくべき注意点: 返済期間が長くなる分、元本の減りが緩やかになり、「総支払利息額」は35年返済よりも多くなります。そのため、「40年で組んで月々の負担を減らしつつ、余裕ができたタイミングで繰り上げ返済をして、実質的には30年〜35年で完済する」という出口戦略を持っておくことが非常に重要です。
4. 見落としがちな「諸費用」と「維持費」のリアルな内訳
マイホームを購入する際、物件価格(例えば2,000万円)だけを用意すれば買えるわけではありません。物件価格とは別に、以下のような「諸費用」がかかります。
諸費用の目安: 新築建売の場合は物件価格の約6%〜8%、中古戸建の場合は約7%〜10%(仲介手数料がかかるため)が目安です。例えば2,000万円の中古戸建であれば、約140万円〜200万円ほどの諸費用が必要になります。
主な内訳: 登記費用(登録免許税・司法書士報酬)、住宅ローン事務手数料・保証料、火災保険料・地震保険料、印紙税、固定資産税・都市計画税の日割り精算金、仲介手数料など。
現在では「諸費用込みのフルローン」も可能: 「頭金や諸費用分の現金がまだ十分に貯まっていない…」という方もご安心ください。現在は多くの金融機関で、物件価格+諸費用+リフォーム費用までまとめて借りられる住宅ローンが利用できます。手元の貯蓄を「引っ越し代」や「新しい家具・家電の購入費」、そして「万が一の生活防衛資金」として温存できるため、あえてフルローンを選ばれるお客様も増えています。
マイホームを購入する際、物件価格(例えば2,000万円)だけを用意すれば買えるわけではありません。物件価格とは別に、以下のような「諸費用」がかかります。
諸費用の目安: 新築建売の場合は物件価格の約6%〜8%、中古戸建の場合は約7%〜10%(仲介手数料がかかるため)が目安です。例えば2,000万円の中古戸建であれば、約140万円〜200万円ほどの諸費用が必要になります。
主な内訳: 登記費用(登録免許税・司法書士報酬)、住宅ローン事務手数料・保証料、火災保険料・地震保険料、印紙税、固定資産税・都市計画税の日割り精算金、仲介手数料など。
現在では「諸費用込みのフルローン」も可能: 「頭金や諸費用分の現金がまだ十分に貯まっていない…」という方もご安心ください。現在は多くの金融機関で、物件価格+諸費用+リフォーム費用までまとめて借りられる住宅ローンが利用できます。手元の貯蓄を「引っ越し代」や「新しい家具・家電の購入費」、そして「万が一の生活防衛資金」として温存できるため、あえてフルローンを選ばれるお客様も増えています。
5. 富里市のハザードマップとエリア選びの視点
富里市は全体的に標高が高い台地(下総台地)に位置しており、大規模な河川の氾濫リスクは比較的少ない地域ですが、局地的な大雨による内水氾濫や土砂災害警戒区域(急傾斜地周辺など)については、事前に「富里市ハザードマップ」で必ず確認しておく必要があります。
また、富里市内でエリアを選ぶ際は、以下のような生活利便性もチェックしましょう。
日吉台エリア: 京成成田駅に近く、電車通勤・通学をされるご家庭に大人気。商業施設や病院も充実しています。
七栄エリア: 富里市の中心部であり、市役所、スーパー、ドラッグストア、飲食店が集中。東関東自動車道「富里IC」へのアクセスも抜群です。
十倉・御料・根木名エリア: 豊かな自然に囲まれ、敷地の広い戸建てが多く、静かな環境でのびのびと子育てやペットとの暮らしを楽しみたい方に最適です。
富里市は全体的に標高が高い台地(下総台地)に位置しており、大規模な河川の氾濫リスクは比較的少ない地域ですが、局地的な大雨による内水氾濫や土砂災害警戒区域(急傾斜地周辺など)については、事前に「富里市ハザードマップ」で必ず確認しておく必要があります。 また、富里市内でエリアを選ぶ際は、以下のような生活利便性もチェックしましょう。
日吉台エリア: 京成成田駅に近く、電車通勤・通学をされるご家庭に大人気。商業施設や病院も充実しています。
七栄エリア: 富里市の中心部であり、市役所、スーパー、ドラッグストア、飲食店が集中。東関東自動車道「富里IC」へのアクセスも抜群です。
十倉・御料・根木名エリア: 豊かな自然に囲まれ、敷地の広い戸建てが多く、静かな環境でのびのびと子育てやペットとの暮らしを楽しみたい方に最適です。
まとめ:家を探すことも大切ですが、まずは「お金の相談」から始めませんか?
今回のブログでお伝えしたかった一番大切なメッセージは、「家を探すことも大切ですが、資金計画、つまりお金のことが1番大切である」ということです。
インターネットの不動産ポータルサイトを見ていると、素敵な外観や綺麗なお部屋の写真がたくさん目に入り、ついつい「早く内覧に行きたい!」という気持ちになりますよね。そのお気持ちは素晴らしいものです。
しかし、地図を持たずに山登りに出かけると道に迷ってしまうのと同じで、「自分の適正予算」や「最適な住宅ローン」という地図を持たずに家探しを始めると、予算オーバーで苦しんだり、逆に本当は買えたはずの理想の物件を逃してしまったりすることがあります。
「今の年収でいくらまで借りられるのか知りたい」
「車のローンやスマホの分割払いがあるけれど、住宅ローンは通る?」
「転職したばかり(または自営業・パート・契約社員)だけど相談できる?」
「中古戸建を買って、自分好みにリフォームする費用もローンにまとめられる?」
どんなに小さな疑問や不安でも構いません。住宅ローンアドバイザーの私・久野と、FP技能士1級の河崎をはじめとするセンチュリー21ハウスコミットのスタッフが、お客様お一人おひとりのライフスタイルや将来の夢に寄り添い、分かりやすく丁寧にご提案させていただきます。
資金計画やお金のこと、そして富里市でのマイホーム探しは、まずはセンチュリー21ハウスコミットに相談にきませんか?
皆様とお会いできる日を、スタッフ一同、心より楽しみにお待ちしております!
今回のブログでお伝えしたかった一番大切なメッセージは、「家を探すことも大切ですが、資金計画、つまりお金のことが1番大切である」ということです。
インターネットの不動産ポータルサイトを見ていると、素敵な外観や綺麗なお部屋の写真がたくさん目に入り、ついつい「早く内覧に行きたい!」という気持ちになりますよね。そのお気持ちは素晴らしいものです。 しかし、地図を持たずに山登りに出かけると道に迷ってしまうのと同じで、「自分の適正予算」や「最適な住宅ローン」という地図を持たずに家探しを始めると、予算オーバーで苦しんだり、逆に本当は買えたはずの理想の物件を逃してしまったりすることがあります。
「今の年収でいくらまで借りられるのか知りたい」 「車のローンやスマホの分割払いがあるけれど、住宅ローンは通る?」 「転職したばかり(または自営業・パート・契約社員)だけど相談できる?」 「中古戸建を買って、自分好みにリフォームする費用もローンにまとめられる?」
どんなに小さな疑問や不安でも構いません。住宅ローンアドバイザーの私・久野と、FP技能士1級の河崎をはじめとするセンチュリー21ハウスコミットのスタッフが、お客様お一人おひとりのライフスタイルや将来の夢に寄り添い、分かりやすく丁寧にご提案させていただきます。
資金計画やお金のこと、そして富里市でのマイホーム探しは、まずはセンチュリー21ハウスコミットに相談にきませんか? 皆様とお会いできる日を、スタッフ一同、心より楽しみにお待ちしております!
著者情報
氏名: 久野 雄一(くの ゆういち)
所属: センチュリー21ハウスコミット 住宅ローンアドバイザー
保有資格:
宅地建物取引士(千葉)第080497号
住宅ローンアドバイザー(1) 第2541952号
メッセージ: 千葉県富里市を中心に、お客様の「安心・安全なマイホーム購入」を資金計画から物件引き渡し、アフターフォローまで一貫してサポートしております。愛犬(ポメラニアン)と暮らす愛犬家でもありますので、ペットと快適に暮らせるお家探しもぜひお任せください!
氏名: 久野 雄一(くの ゆういち)
所属: センチュリー21ハウスコミット 住宅ローンアドバイザー
保有資格:
宅地建物取引士(千葉)第080497号
住宅ローンアドバイザー(1) 第2541952号
メッセージ: 千葉県富里市を中心に、お客様の「安心・安全なマイホーム購入」を資金計画から物件引き渡し、アフターフォローまで一貫してサポートしております。愛犬(ポメラニアン)と暮らす愛犬家でもありますので、ペットと快適に暮らせるお家探しもぜひお任せください!
参考資料・データ出典
国土交通省「不動産情報ライブラリ」(成約価格・取引動向データ)
国税庁「住宅借入金等特別控除(住宅ローン控除)のあらまし」
公益財団法人東日本不動産流通機構(REINS)成約データ
富里市公式ホームページ「富里市ハザードマップ・都市計画情報」
センチュリー21ハウスコミット 自社成約データ・住宅ローン相談実績
国土交通省「不動産情報ライブラリ」(成約価格・取引動向データ)
国税庁「住宅借入金等特別控除(住宅ローン控除)のあらまし」
公益財団法人東日本不動産流通機構(REINS)成約データ
富里市公式ホームページ「富里市ハザードマップ・都市計画情報」
センチュリー21ハウスコミット 自社成約データ・住宅ローン相談実績
店舗情報
店舗名: センチュリー21ハウスコミット
所在地: 〒286-0221 千葉県富里市七栄646番地285
電話番号: 0476-36-4703
定休日: 火曜日・水曜日
アクセス・駐車場: お車でお越しの際は店舗敷地内の専用駐車場をご利用いただけます。富里市はもちろん、成田市・八街市・酒々井町・山武市周辺の不動産売却・購入・住宅ローンのご相談も随時承っております。
店舗名: センチュリー21ハウスコミット
所在地: 〒286-0221 千葉県富里市七栄646番地285
電話番号: 0476-36-4703
定休日: 火曜日・水曜日
アクセス・駐車場: お車でお越しの際は店舗敷地内の専用駐車場をご利用いただけます。富里市はもちろん、成田市・八街市・酒々井町・山武市周辺の不動産売却・購入・住宅ローンのご相談も随時承っております。