成田・富里・八街・酒々井で住宅ローンを組むなら?金利上昇でも変動が有利な理由とリフォーム・50年ローンの裏側を店長が解説!

\お気軽にご相談ください!/
成田市・富里市・八街市・酒々井町で不動産購入や住宅ローン、リフォームをご検討中の皆様、こんにちは!センチュリー21ハウスコミット店長の多賀直人(たがなおと)です。
地域に根ざした不動産売買の現場で数多くのご相談をお受けするなかで、お客様から最も多くいただくのが「住宅ローン、今組むなら変動金利と固定金利のどちらが良いのか?」「リフォーム費用も住宅ローンにまとめられるのか?」という疑問です。
そこで本記事では、成田・富里・八街・酒々井エリアで失敗しない住宅ローン選びのポイントから、知っておくと得する金利のシミュレーション、リフォーム費用の組み込みテクニック、千葉信用金庫の無担保住宅ローンの活用法、超長期50年ローンの裏側まで、実際の成約データと実績に基づいて徹底解説いたします!
結論:金利上昇局面でも「条件」次第で変動金利が依然として圧倒的有利!
結論から申し上げます。日銀の政策金利見直しによる金利上昇が話題となっていますが、「繰り上げ返済を計画している方」や「返済期間20年程度の短期・中期ローンをお考えの方」にとって、依然として変動金利は強力で有利な選択肢です。
「金利が上がったら不安だから固定金利にした方がいいのでは?」という声を連日のようにいただきます。しかし、具体的な数字でシミュレーションしてみると、変動金利が持つ低金利のメリットは非常に大きいことが分かります。
結論から申し上げます。日銀の政策金利見直しによる金利上昇が話題となっていますが、「繰り上げ返済を計画している方」や「返済期間20年程度の短期・中期ローンをお考えの方」にとって、依然として変動金利は強力で有利な選択肢です。
「金利が上がったら不安だから固定金利にした方がいいのでは?」という声を連日のようにいただきます。しかし、具体的な数字でシミュレーションしてみると、変動金利が持つ低金利のメリットは非常に大きいことが分かります。
【数値検証】20年返済・借入における金利シミュレーション
仮に20年返済で住宅ローンを組むと仮定して、現在の相場感をベースに比較してみましょう。
全期間固定金利: 約 4.0%
変動金利(現在): 約 1.7%(※地域金融機関や店頭優遇金利適用時の比較事例)
この条件でスタートした場合、スタート時の金利差は2.3%もあります。
仮に20年返済で住宅ローンを組むと仮定して、現在の相場感をベースに比較してみましょう。
全期間固定金利: 約 4.0%
変動金利(現在): 約 1.7%(※地域金融機関や店頭優遇金利適用時の比較事例)
この条件でスタートした場合、スタート時の金利差は2.3%もあります。
変動金利が10年後に「4.0%」まで急上昇した場合の検証
「もし10年後に変動金利が固定金利と同じ4.0%まで跳ね上がったらどうなるのか?」を考えてみましょう。
前半10年間(1年目〜10年目): 金利1.7%で返済。この10年間で支払う利息の総額は、最初から4.0%で借りていた場合に比べて圧倒的に少なく抑えられます。
後半10年間(11年目〜20年目): 仮に金利が4.0%に上がったとしても、前半10年間で大きく利息を削減できているため、20年間の総支払額で比較すると、「10年間低金利を享受できた分」が丸々アドバンテージとして残ります。
さらに言えば、後半10年間で「固定金利の4.0%」の支払い総額と同等(トントン)になるためには、変動金利が4.0%を超えてさらに2.3%上昇(合計6.3%程度)するほどの異常な急高騰が起きない限り、変動金利の方が総支払額で安くなる計算になります。
住宅ローンの返済期間が15年〜20年程度の方、あるいは10〜15年目にまとまった繰り上げ返済を予定している方にとって、変動金利のスタートダッシュによる利息削減効果は、金利上昇リスクを十分に補って余りあるメリットがあるのです。
地域密着店長が明かす!成田・富里・八街・酒々井の住宅事情とローン傾向
私どもセンチュリー21ハウスコミットが拠点をおく千葉県富里市をはじめ、成田市、八街市、印旛郡酒々井町エリアは、豊かな自然環境と都心・成田空港へのアクセス性が両立した非常に魅力的な地域です。
当社の最新成約データ(2023年〜2026年実績)を分析すると、この地域ならではの住宅ローン・不動産購入の傾向がはっきりと見えてきます。
【エリア別の購入・住宅ローン傾向(当社成約データより)】
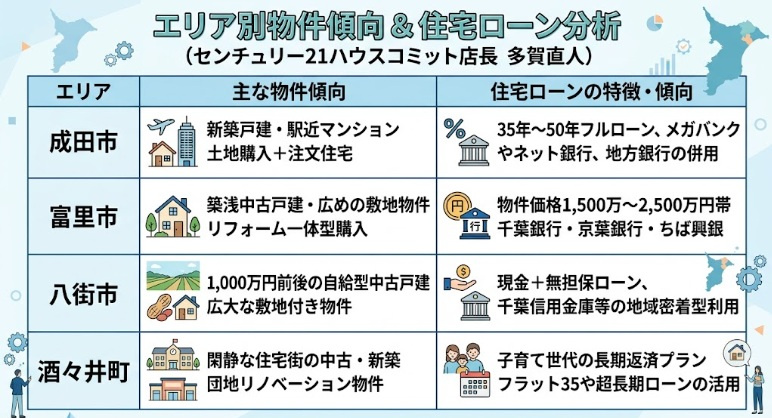
成田市周辺では、成田空港関連にお勤めの方や子育て世代による新築戸建・注文住宅の需要が高く、借入額も3,000万円〜4,500万円クラスが多く見られます。一方、富里市・八街市・酒々井町エリアでは、「土地が広く、車が3〜4台停められる中古戸建」を1,000万円〜2,000万円前後で購入し、自分好みにリフォーム・リノベーションして住むスタイルが空前のトレンドとなっています。
私どもセンチュリー21ハウスコミットが拠点をおく千葉県富里市をはじめ、成田市、八街市、印旛郡酒々井町エリアは、豊かな自然環境と都心・成田空港へのアクセス性が両立した非常に魅力的な地域です。
当社の最新成約データ(2023年〜2026年実績)を分析すると、この地域ならではの住宅ローン・不動産購入の傾向がはっきりと見えてきます。
【エリア別の購入・住宅ローン傾向(当社成約データより)】
成田市周辺では、成田空港関連にお勤めの方や子育て世代による新築戸建・注文住宅の需要が高く、借入額も3,000万円〜4,500万円クラスが多く見られます。一方、富里市・八街市・酒々井町エリアでは、「土地が広く、車が3〜4台停められる中古戸建」を1,000万円〜2,000万円前後で購入し、自分好みにリフォーム・リノベーションして住むスタイルが空前のトレンドとなっています。
知らなきゃ損!リフォーム費用やエアコン購入費も住宅ローンに組込可能
中古物件をご検討中のお客様からよくいただくのが、「物件購入資金は住宅ローンで借りられるとして、壁紙張替えや水回り交換、エアコン設置などのリフォーム費用は別途現金で用意しないといけませんか?」というご質問です。
答えは「いいえ」住宅ローンに組み込むことができます!
中古物件をご検討中のお客様からよくいただくのが、「物件購入資金は住宅ローンで借りられるとして、壁紙張替えや水回り交換、エアコン設置などのリフォーム費用は別途現金で用意しないといけませんか?」というご質問です。
答えは「いいえ」住宅ローンに組み込むことができます!
なぜ「リフォーム一体型住宅ローン」がお得なのか?
以前は「物件代金=住宅ローン(低金利・最長35年)」「リフォーム費用=リフォームローン(高金利・最長10〜15年)」と別々に組むのが一般的でした。
しかし、別々で組むと次のような大きなデメリットが生じます。
金利が高い: リフォームローンは単体だと金利が2.5%〜5.0%前後と高め。
毎月の返済額が跳ね上がる: 返済期間が最長10〜15年と短いため、月々の支払負担が非常に重くなる。
手続きが2重で面倒: 審査・契約・事務手数料が2社分かかる。
これを低金利の住宅ローン(1%台〜)に一本化し、返済期間も35年に設定することで、月々の支払額を劇的に抑えることが可能になります。
以前は「物件代金=住宅ローン(低金利・最長35年)」「リフォーム費用=リフォームローン(高金利・最長10〜15年)」と別々に組むのが一般的でした。
しかし、別々で組むと次のような大きなデメリットが生じます。
金利が高い: リフォームローンは単体だと金利が2.5%〜5.0%前後と高め。
毎月の返済額が跳ね上がる: 返済期間が最長10〜15年と短いため、月々の支払負担が非常に重くなる。
手続きが2重で面倒: 審査・契約・事務手数料が2社分かかる。
これを低金利の住宅ローン(1%台〜)に一本化し、返済期間も35年に設定することで、月々の支払額を劇的に抑えることが可能になります。
【具体例】1,500万円の中古戸建 + 500万円のリフォーム(合計2,000万円)
従来の別々ローン(物件35年/リフォーム10年・金利3.5%):
月々のお支払額:約 90,000円〜100,000円
住宅ローン一体型(合計2,000万円/35年返済・金利1.7%):
月々のお支払額:約 63,200円
なんと、月々約3万円以上も返済額を抑えることができます!
従来の別々ローン(物件35年/リフォーム10年・金利3.5%): 月々のお支払額:約 90,000円〜100,000円
住宅ローン一体型(合計2,000万円/35年返済・金利1.7%): 月々のお支払額:約 63,200円
なんと、月々約3万円以上も返済額を抑えることができます!
エアコンやカーテン、照明などの「附帯工事・設備」も対象に!
金融機関の条件にもよりますが、近年では不動産購入と同時に導入するエアコン設置工事、造り付け家具、カーテンレール、照明器具、さらには太陽光発電システムやEV充電設備の設置費用まで住宅ローンに組み込むことが認められています。
手元の現金を残したまま、快適な新生活をスタートさせるために、ぜひ当店の「リフォーム一体型ローン提案」をご活用ください。
金融機関の条件にもよりますが、近年では不動産購入と同時に導入するエアコン設置工事、造り付け家具、カーテンレール、照明器具、さらには太陽光発電システムやEV充電設備の設置費用まで住宅ローンに組み込むことが認められています。
手元の現金を残したまま、快適な新生活をスタートさせるために、ぜひ当店の「リフォーム一体型ローン提案」をご活用ください。
自己資金豊富&借入1,000万円以下なら「千葉信用金庫の無担保住宅ローン」が最強の選択肢!
成田市・富里市・八街市・酒々井町エリアで中古戸建を探していると、「販売価格が800万円〜1,000万円」といった魅力的でリーズナブルな物件に巡り会うことが多々あります。また、「自己資金(頭金)が潤沢にあるので、借入額は1,000万円以下に抑えたい」というお客様もいらっしゃいます。
このような場合に、私が真っ先におすすめしたいのが「千葉信用金庫の無担保住宅ローン」です。
成田市・富里市・八街市・酒々井町エリアで中古戸建を探していると、「販売価格が800万円〜1,000万円」といった魅力的でリーズナブルな物件に巡り会うことが多々あります。また、「自己資金(頭金)が潤沢にあるので、借入額は1,000万円以下に抑えたい」というお客様もいらっしゃいます。
このような場合に、私が真っ先におすすめしたいのが「千葉信用金庫の無担保住宅ローン」です。
無担保住宅ローンの3大メリット
抵当権設定費用(登記費用)がゼロ!
通常の住宅ローンでは、銀行が物件に「抵当権」という担保権を設定するため、登録免許税や司法書士報酬で10万〜20万円以上の登記費用がかかります。無担保ローンならこの費用が一切かかりません。
完済時の抵当権抹消手続きも不要!
ローンを完済した際に行う「抵当権抹消登記」の手間も費用(数万円)もかかりません。
保証料や事務手数料が割安でスピーディー
担保評価の査定に時間を要しないため、審査から融資実行までのスピードが格段に早いです。
借入額が1,000万円以下で、一般的な担保付き住宅ローンを組もうとすると、借入額に対する諸経費の割合が高くなり、かえってコスパが悪くなることがあります。千葉信用金庫をはじめとする地域信用金庫の無担保枠を賢く活用することで、初期費用を数十万円単位で節約することが可能です。
抵当権設定費用(登記費用)がゼロ! 通常の住宅ローンでは、銀行が物件に「抵当権」という担保権を設定するため、登録免許税や司法書士報酬で10万〜20万円以上の登記費用がかかります。無担保ローンならこの費用が一切かかりません。
完済時の抵当権抹消手続きも不要! ローンを完済した際に行う「抵当権抹消登記」の手間も費用(数万円)もかかりません。
保証料や事務手数料が割安でスピーディー 担保評価の査定に時間を要しないため、審査から融資実行までのスピードが格段に早いです。
借入額が1,000万円以下で、一般的な担保付き住宅ローンを組もうとすると、借入額に対する諸経費の割合が高くなり、かえってコスパが悪くなることがあります。千葉信用金庫をはじめとする地域信用金庫の無担保枠を賢く活用することで、初期費用を数十万円単位で節約することが可能です。
時代はここまで来た!「借入期間50年(超長期ローン)」のメリットと注意点
住宅ローンといえば「最長35年」というイメージが強いかと思いますが、最近では「50年住宅ローン(超長期住宅ローン)」を取り扱う金融機関が増加し、若い世代(20代〜30代前半)を中心に利用者が急増しています。
住宅ローンといえば「最長35年」というイメージが強いかと思いますが、最近では「50年住宅ローン(超長期住宅ローン)」を取り扱う金融機関が増加し、若い世代(20代〜30代前半)を中心に利用者が急増しています。
50年ローンの最大のメリット:「毎月の返済額を極限まで下げる」
例えば、3,500万円の物件を金利1.7%で借り入れた場合:
35年返済の場合: 月々返済額 約 110,600円
50年返済の場合: 月々返済額 約 85,800円
月々の返済額が約25,000円も安くなります!
毎月の住居費負担を抑えることで、子育て費用や教育費、趣味や貯蓄に回せる資金のゆとりが生まれます。
例えば、3,500万円の物件を金利1.7%で借り入れた場合:
35年返済の場合: 月々返済額 約 110,600円
50年返済の場合: 月々返済額 約 85,800円
月々の返済額が約25,000円も安くなります!
毎月の住居費負担を抑えることで、子育て費用や教育費、趣味や貯蓄に回せる資金のゆとりが生まれます。
50年ローンを使いこなす裏戦略
「でも、80歳や90歳までローンを払い続けるなんて現実的じゃない…」と不安に思われるかもしれません。
実は、50年ローンを組む方の多くは「一生かけて50年で返す」つもりはありません。
戦略①:若いうちは月々返済を安く抑え、給与が上がったら繰り上げ返済する
戦略②:10〜15年後に住宅を売却し、売却益で一括完済する
戦略③:賃貸に出す際の収支(キャピタル・インカム)を有利にする
50年ローンは、毎月の固定費を下げて「人生の選択肢と資金の流動性を確保するためのツール」として非常に優秀なのです。
「でも、80歳や90歳までローンを払い続けるなんて現実的じゃない…」と不安に思われるかもしれません。
実は、50年ローンを組む方の多くは「一生かけて50年で返す」つもりはありません。
戦略①:若いうちは月々返済を安く抑え、給与が上がったら繰り上げ返済する
戦略②:10〜15年後に住宅を売却し、売却益で一括完済する
戦略③:賃貸に出す際の収支(キャピタル・インカム)を有利にする
50年ローンは、毎月の固定費を下げて「人生の選択肢と資金の流動性を確保するためのツール」として非常に優秀なのです。
安定した安心感を求めるなら「フラット35」を活用しよう
ここまで変動金利や50年ローンの魅力をお伝えしてきましたが、全期間金利が変わらない安心感を求める方には、住宅金融支援機構と民間金融機関が提携して提供する「フラット35」が根強い人気を誇ります。
ここまで変動金利や50年ローンの魅力をお伝えしてきましたが、全期間金利が変わらない安心感を求める方には、住宅金融支援機構と民間金融機関が提携して提供する「フラット35」が根強い人気を誇ります。
フラット35が向いている方の特徴
将来の金利上昇リスクを1%も取りたくない方
転職直後や個人事業主・フリーランスの方(※確定申告書や決算書の内容次第で、民間銀行より柔軟に審査してもらえます)
省エネ性能の高い家を建てる・購入する方(「フラット35S」適用で、当初一定期間の金利が大幅に引き下げられます)
当社センチュリー21ハウスコミットでは、お客様の働き方、ご家族構成、将来のライフプランに合わせて、大手都市銀行、千葉銀行などの地方銀行、千葉信用金庫などの信用金庫、そしてフラット35の中から、最も有利になるローン商品を比較・ご提案しております。
将来の金利上昇リスクを1%も取りたくない方
転職直後や個人事業主・フリーランスの方(※確定申告書や決算書の内容次第で、民間銀行より柔軟に審査してもらえます)
省エネ性能の高い家を建てる・購入する方(「フラット35S」適用で、当初一定期間の金利が大幅に引き下げられます)
当社センチュリー21ハウスコミットでは、お客様の働き方、ご家族構成、将来のライフプランに合わせて、大手都市銀行、千葉銀行などの地方銀行、千葉信用金庫などの信用金庫、そしてフラット35の中から、最も有利になるローン商品を比較・ご提案しております。
【FAQ】住宅ローン・リフォームに関するよくある10の質問
現場でお客様から頻繁にお寄せいただくご質問を、Q&A形式で分かりやすくまとめました。
現場でお客様から頻繁にお寄せいただくご質問を、Q&A形式で分かりやすくまとめました。
Q1. 成田市・富里市エリアで住宅ローンを組む際、頭金(自己資金)はゼロでも大丈夫ですか?
A1. はい、頭金ゼロ(フルローン)でも購入可能です。
現在、多くのお客様が物件価格の100%+諸費用まで組み込めるフルローンをご利用されています。ただし、手元に一定の生活予備費(数ヶ月分の生活費)を残しておく安心設計をご提案しています。
A1. はい、頭金ゼロ(フルローン)でも購入可能です。 現在、多くのお客様が物件価格の100%+諸費用まで組み込めるフルローンをご利用されています。ただし、手元に一定の生活予備費(数ヶ月分の生活費)を残しておく安心設計をご提案しています。
Q2. 転職したばかり(勤続年数1年未満)ですが、住宅ローンの審査は通りますか?
A2. 十分に審査可能です。
金融機関によっては「勤続年数3ヶ月以上」から対象となるローンや、見込み年収で審査してくれる銀行、さらには勤続年数を問わない「フラット35」など選択肢は豊富にあります。あきらめずにご相談ください。
A2. 十分に審査可能です。 金融機関によっては「勤続年数3ヶ月以上」から対象となるローンや、見込み年収で審査してくれる銀行、さらには勤続年数を問わない「フラット35」など選択肢は豊富にあります。あきらめずにご相談ください。
Q3. 過去に車のローンやカードローンの遅延があった場合、住宅ローンは組めませんか?
A3. 状況によりますが、事前に個人信用情報を確認・整理することで組めるケースは多々あります。
当社では指定信用情報機関(CICやJICC)の情報の見方や、事前審査をどのタイミングでどの金融機関に出すべきかのノウハウを蓄積しております。まずは秘密厳守でご相談ください。
A3. 状況によりますが、事前に個人信用情報を確認・整理することで組めるケースは多々あります。 当社では指定信用情報機関(CICやJICC)の情報の見方や、事前審査をどのタイミングでどの金融機関に出すべきかのノウハウを蓄積しております。まずは秘密厳守でご相談ください。
Q4. 中古戸建を購入してリフォームする場合、住宅ローンの手続きはどのような流れになりますか?
A4. 物件探しと並行してリフォームの見積もりを作成し、同時に事前審査へ提出します。
物件が決まってからリフォーム会社を探すとローンの実行に間に合いません。当社なら不動産探しとリフォーム見積もりを「一社窓口(ワンストップ)」で同時に進められるため、最もスムーズに住宅ローンに組み込めます。
A4. 物件探しと並行してリフォームの見積もりを作成し、同時に事前審査へ提出します。 物件が決まってからリフォーム会社を探すとローンの実行に間に合いません。当社なら不動産探しとリフォーム見積もりを「一社窓口(ワンストップ)」で同時に進められるため、最もスムーズに住宅ローンに組み込めます。
Q5. 変動金利の「5年ルール・125%ルール」とは何ですか?
A5. 金利が上昇しても、5年間は毎月の返済額が変わらず、改定時も従来の1.25倍までしか上がらないという保護ルールです。
これにより、金利が急激に上がっても翌月から突然支払いが跳ね上がる心配はありません。ただし、未払利息が発生する可能性はあるため、繰り上げ返済計画とセットで考えることが大切です。
A5. 金利が上昇しても、5年間は毎月の返済額が変わらず、改定時も従来の1.25倍までしか上がらないという保護ルールです。 これにより、金利が急激に上がっても翌月から突然支払いが跳ね上がる心配はありません。ただし、未払利息が発生する可能性はあるため、繰り上げ返済計画とセットで考えることが大切です。
Q6. 夫婦で協力して住宅ローンを組む「ペアローン」と「収入合算」の違いは何ですか?
A6. ペアローンは夫婦それぞれが契約者となり2本のローンを組む方法、収入合算はどちらか一方が主契約者となりパートナーの収入を足して1本のローンを組む方法です。
夫婦双方で住宅ローン控除を受けたい場合はペアローン、諸経費を抑えたい場合は収入合算(連帯保証・連帯債務)がおすすめです。
A6. ペアローンは夫婦それぞれが契約者となり2本のローンを組む方法、収入合算はどちらか一方が主契約者となりパートナーの収入を足して1本のローンを組む方法です。 夫婦双方で住宅ローン控除を受けたい場合はペアローン、諸経費を抑えたい場合は収入合算(連帯保証・連帯債務)がおすすめです。
Q7. 富里市や八街市の農地(畑・田)が含まれる物件でも住宅ローンは使えますか?
A7. 農地転用手続き(農地法第4条・5条許可)を行うことで利用可能になります。 すべての農地が農地転用許可ができるわけではありません。農地の場合でも行政書士や土地家屋調査士と連携し、しっかりローン対象として組めるようサポートいたします。ただし、農地は広い敷地が魅力ですが、敷地面積に制限が出たり、上水道や下水などの放流先がない場合が多いため、検討項目が多くなります。
A7. 農地転用手続き(農地法第4条・5条許可)を行うことで利用可能になります。 すべての農地が農地転用許可ができるわけではありません。農地の場合でも行政書士や土地家屋調査士と連携し、しっかりローン対象として組めるようサポートいたします。ただし、農地は広い敷地が魅力ですが、敷地面積に制限が出たり、上水道や下水などの放流先がない場合が多いため、検討項目が多くなります。
Q8. 千葉信用金庫の無担保住宅ローンは、どんな物件でも使えますか?
A8. 借入金額(一般的に1,000万円以内など)や使い道(リフォームや中古購入)の条件を満たせば利用可能です。
担保を設定しないため、建物の築年数が古い物件や借地権付きの物件など、通常の銀行担保審査が厳しい案件でもスムーズに利用できるケースがあります。
A8. 借入金額(一般的に1,000万円以内など)や使い道(リフォームや中古購入)の条件を満たせば利用可能です。 担保を設定しないため、建物の築年数が古い物件や借地権付きの物件など、通常の銀行担保審査が厳しい案件でもスムーズに利用できるケースがあります。
Q9. 50年住宅ローンを組んだあと、途中で売却することは可能ですか?
A9. もちろん可能です。
売却時に物件の売却可能額でローン残高を一括返済できれば何の問題もありません。そのためにも、成田・富里・八街・酒々井エリアで「将来も価値が落ちにくい物件選び」をすることが重要になります。
A9. もちろん可能です。 売却時に物件の売却可能額でローン残高を一括返済できれば何の問題もありません。そのためにも、成田・富里・八街・酒々井エリアで「将来も価値が落ちにくい物件選び」をすることが重要になります。
Q10. 住宅ローン控除(住宅借入金等特別控除)はリフォーム費用にも適用されますか?
A10. 条件を満たせば適用されます。
増改築や一定の省エネ・バリアフリーリフォームなど、100万円を超える工事で10年以上のローンを組む場合など、税制優遇を受けることができます。
A10. 条件を満たせば適用されます。 増改築や一定の省エネ・バリアフリーリフォームなど、100万円を超える工事で10年以上のローンを組む場合など、税制優遇を受けることができます。
著者プロフィール
多賀 直人(たが なおと)
センチュリー21ハウスコミット 店長
成田市・富里市・八街市・印旛郡酒々井町エリアの不動産売買・住宅ローン・リフォーム提案のプロフェッショナル。「お客様にとって最も損のない選択肢は何か」を徹底的に追求し、親身なコンサルティングを心掛けています。
宅地建物取引士(千葉)第073418号
任意売却取扱主任者 A25-1304号
相続診断士 第20347683号
多賀 直人(たが なおと) センチュリー21ハウスコミット 店長
成田市・富里市・八街市・印旛郡酒々井町エリアの不動産売買・住宅ローン・リフォーム提案のプロフェッショナル。「お客様にとって最も損のない選択肢は何か」を徹底的に追求し、親身なコンサルティングを心掛けています。
宅地建物取引士(千葉)第073418号
任意売却取扱主任者 A25-1304号
相続診断士 第20347683号
参考資料・データ出典
国土交通省「不動産情報ライブラリ」
国税庁「住宅解体・リフォーム・住宅ローン控除に関する通達」
東日本不動産流通機構(REINS)市況動向データ
センチュリー21ハウスコミット 自社成約・住宅ローン審査データ(成田・富里・八街・酒々井エリア)
国土交通省「不動産情報ライブラリ」
国税庁「住宅解体・リフォーム・住宅ローン控除に関する通達」
東日本不動産流通機構(REINS)市況動向データ
センチュリー21ハウスコミット 自社成約・住宅ローン審査データ(成田・富里・八街・酒々井エリア)
店舗情報
不動産のご売却・ご購入、住宅ローンの組換えやリフォームのご相談まで、お気軽にお問い合わせください!事前予約で水曜日・火曜日や営業時間外のご対応も可能です。
店舗名: センチュリー21ハウスコミット
所在地: 〒286-0221 千葉県富里市七栄646番地285
電話番号: 0476-36-4703
定休日: 火曜日・水曜日
対応エリア: 富里市、成田市、八街市、印旛郡酒々井町、および周辺地域
お客様一人ひとりのライフプランに寄り添った、最適な住宅ローンと住まい探しをお手伝いさせていただきます。皆様のご来店・お問い合わせを心よりお待ちしております!
不動産のご売却・ご購入、住宅ローンの組換えやリフォームのご相談まで、お気軽にお問い合わせください!事前予約で水曜日・火曜日や営業時間外のご対応も可能です。
店舗名: センチュリー21ハウスコミット
所在地: 〒286-0221 千葉県富里市七栄646番地285
電話番号: 0476-36-4703
定休日: 火曜日・水曜日
対応エリア: 富里市、成田市、八街市、印旛郡酒々井町、および周辺地域
お客様一人ひとりのライフプランに寄り添った、最適な住宅ローンと住まい探しをお手伝いさせていただきます。皆様のご来店・お問い合わせを心よりお待ちしております!